Girokonto Übersicht – Gratis Excel Vorlage (2026)
5
Gratis herunterladen
Budgetplaner mit Monatsübersicht, Kategorien und Auswertungen für Haushalte und Selbstständige. Für Einnahmen, Ausgaben und Sparquote.
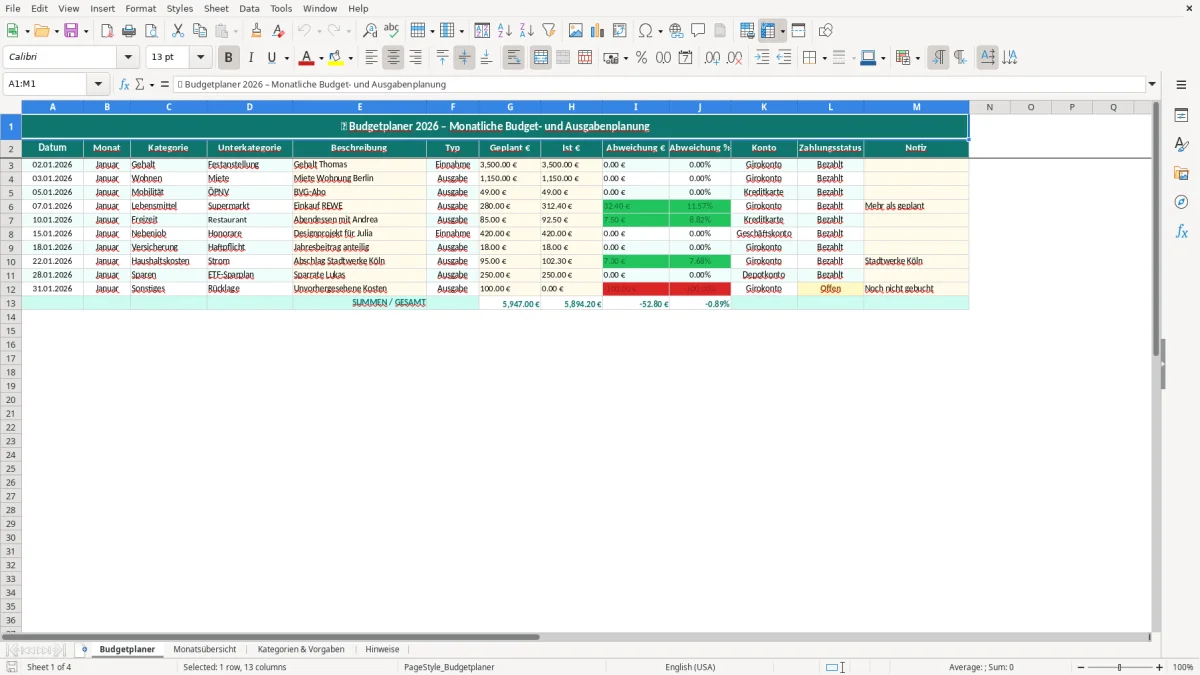
Wenn du am Monatsende nicht mehr weißt, wohin 350,00 € bis 600,00 € vom Konto verschwunden sind, brauchst du eine saubere Budgetübersicht. Genau dafür ist diese Vorlage gedacht: Du trägst Einnahmen und Ausgaben in eine Tabelle ein und siehst sofort, ob dein Monat positiv oder negativ endet.
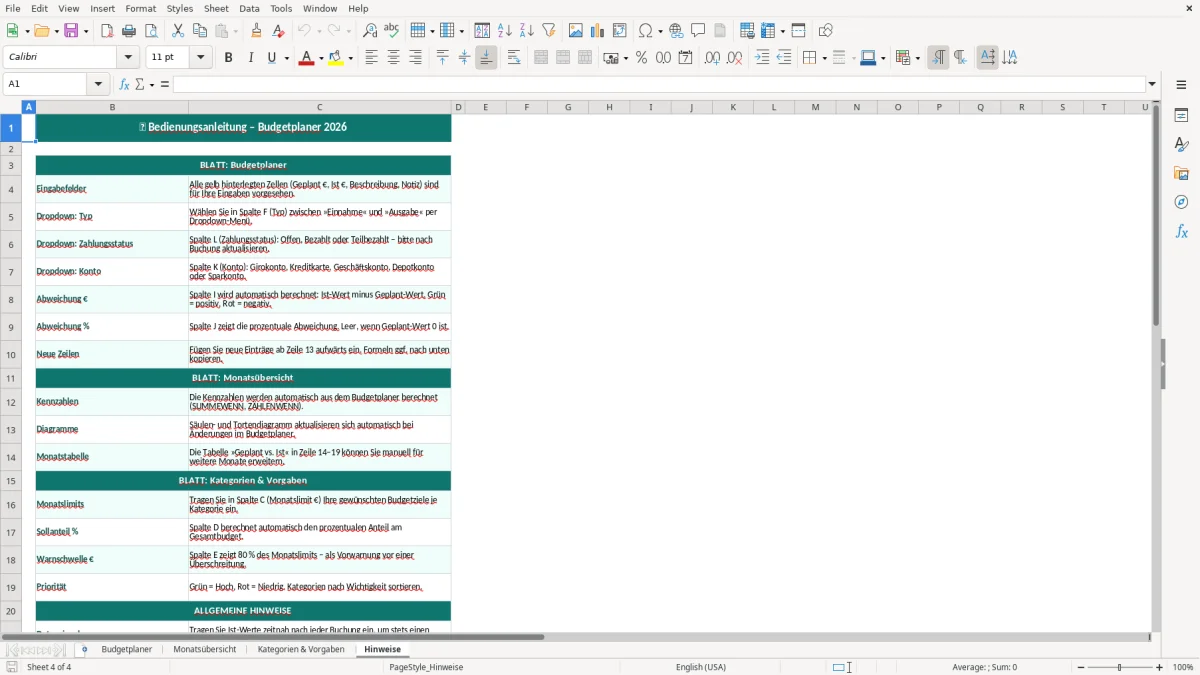
Die Datei enthält vier Blätter: Budgetplaner, Monatsübersicht, Kategorien & Vorgaben und Hinweise. Die Vorlage rechnet Summen, Monatswerte, Kategorien und Abweichungen automatisch aus; mit der deutschen Excel-Funktion SUMME werden Beträge zusammengezogen, mit WENN werden Abweichungen farblich bzw. inhaltlich bewertet.
Gedacht ist das für Privatpersonen, Familien und Selbstständige, die ihren Cashflow monatlich kontrollieren wollen. Nicht enthalten sind Bankanbindungen, automatische Kontoabrufe oder eine Steuerbilanz; die Vorlage ist für die manuelle Eingabe gebaut und ersetzt weder EÜR noch Buchhaltungssoftware.
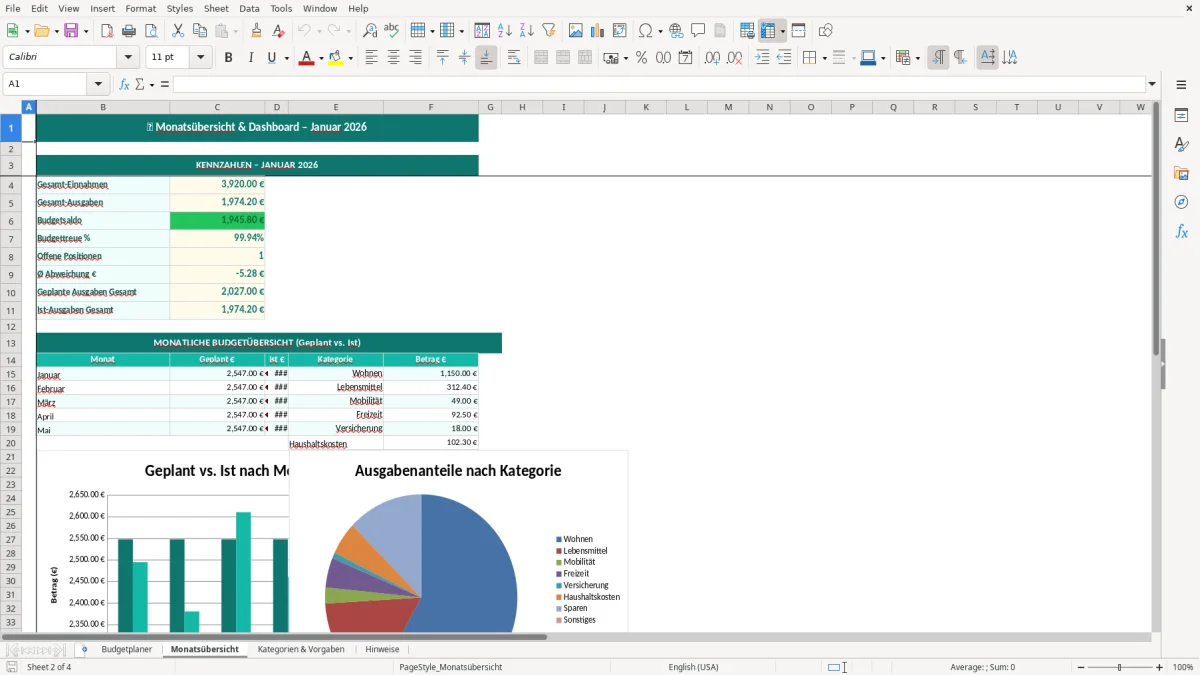
Die zentrale Rechnung ist simpel: Du addierst alle Einnahmen und ziehst davon alle Ausgaben ab. Bei 3.200,00 € Nettoeinnahmen und 2.740,00 € Ausgaben bleibt ein Überschuss von 460,00 €; bei 3.200,00 € Einnahmen und 3.480,00 € Ausgaben entsteht ein Minus von 280,00 €. Genau diesen Monatswert bildet das Blatt Monatsübersicht ab.
Im Blatt Budgetplaner stehen die Einzelbuchungen mit Datum, Monat, Kategorie und Betrag. Wenn du 18 Buchungen à 120,00 € und 4 größere Zahlungen à 450,00 € hast, landen diese Werte in der Gesamtsumme bei 3.240,00 € plus 1.800,00 €, also 5.040,00 € in der Periode. Die Funktion SUMME zieht daraus die Monatswerte, SUMMEWENN gruppiert nach Kategorie.
Eine Einzelliste zeigt dir nur Bewegung, die Monatsübersicht zeigt dir Wirkung. Wenn deine Lebensmittelkosten von 420,00 € auf 510,00 € steigen, erkennst du die Differenz von 90,00 € sofort und kannst prüfen, ob das an Preisen oder am Einkaufsverhalten liegt. Genau dieser Vergleich macht die Vorlage für Haushaltsplanung nützlich.
Für private Haushalte gibt es keine Pflicht zur doppelten Buchführung, aber für Selbstständige kann die Trennung von privat und betrieblich schnell wichtig werden. Wer zum Beispiel 1.800,00 € privat und 2.200,00 € betrieblich im selben Konto mischt, verliert bei 40 Buchungen im Monat schnell den Überblick über den Cashflow. Die Vorlage hilft hier, Beträge logisch zu trennen, ersetzt aber keine EÜR nach § 4 Abs. 3 EStG.
Wenn du monatlich 6.000,00 € Umsatz und 3.900,00 € laufende Kosten hast, bleiben 2.100,00 € vor Steuern. Davon musst du Einkommensteuer, Krankenversicherung und Rücklagen abziehen; bei einer Rücklagenquote von 30 % wären das 630,00 €. Die Vorlage zeigt dir diesen Spielraum, aber sie berechnet keine Steuerlast nach EStG oder USt.
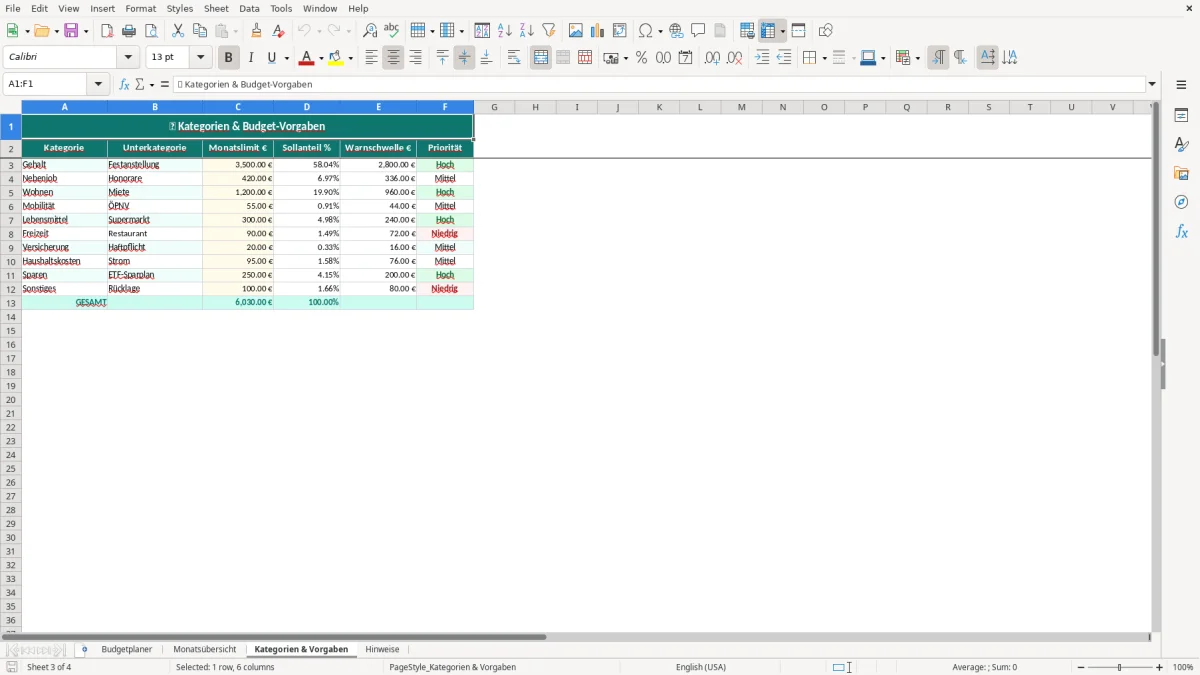
Ein reines Konto-Tool zeigt nur Kontobewegungen, nicht deine Zielwerte. Wenn du für Miete 1.100,00 €, für Mobilität 180,00 € und für Rücklagen 250,00 € einplanst, siehst du in der Tabelle sofort, ob du das Ziel hältst oder überschreitest. Genau das ist der Vorteil gegenüber einer bloßen Umsatzanzeige im Onlinebanking.
Der teuerste Fehler ist, nur grobe Monatswerte einzutragen. Wenn du statt einzelner Buchungen einfach pauschal 2.500,00 € als Ausgaben schätzt, übersiehst du leicht 160,00 € für Abos, 90,00 € für Lieferdienste und 75,00 € für Sonderkäufe; zusammen sind das 325,00 € Fehlsteuerung im Monat. Nach 12 Monaten sind das 3.900,00 €.
Wer alles unter „Sonstiges“ bucht, kann keine Muster erkennen. Bei 30 Buchungen im Monat und nur drei Sammelkategorien verschwindet oft die Hälfte der Aussagekraft, weil du nicht mehr siehst, ob 240,00 € in Freizeit oder in Mobilität hängen. Die Vorlage zwingt dich deshalb zu klaren Kategorien statt zu pauschalen Sammelposten.
Ein einzelner guter Monat mit 500,00 € Überschuss bedeutet wenig, wenn der Folgemonat mit 420,00 € Minus läuft. Wer nur auf einen Zeitraum schaut, überschätzt die eigene Stabilität um schnell mehrere Hundert Euro. Die Monatsübersicht der Vorlage macht solche Schwankungen sichtbar, bevor du daraus falsche Sparentscheidungen ableitest.
Genau an dieser Stelle zeigt ein Ausgaben-Tracker, welche Posten die Schwankungen verursachen und wo der Monatsvergleich wirklich auseinanderläuft.
Der größte Hebel ist fast immer die Sparrate, nicht die Theorie. Wenn du monatlich 200,00 € statt 120,00 € zurücklegst, verbesserst du deine Reserve um 80,00 €; über 12 Monate sind das 960,00 €. Genau dafür trägst du im Plan einen festen Rücklagenwert ein und prüfst ihn jeden Monat gegen den Ist-Wert.
Eine Reduktion der Fixkosten wirkt sofort. Sinkt dein Handy- und Internetpaket von 59,99 € auf 39,99 €, sparst du 20,00 € pro Monat oder 240,00 € im Jahr. In der Vorlage gehört so ein Posten in eine eigene Kategorie, damit du den Effekt nicht zwischen anderen Ausgaben verlierst.
Wenn du diese Werte in der Vorlage einträgst, siehst du sofort, ob dein Monat 74,00 € besser oder schlechter läuft. Genau so nutzt du die Datei für echte Jahresplanung statt für reine Dokumentation.
Für den nächsten Schritt passt die Berechnung der Sparquote, denn aus der Monatsdifferenz wird erst damit sichtbar, wie viel von deinem Einkommen am Ende tatsächlich übrig bleibt.
Für Menschen mit regelmäßigem Einkommen, schwankenden Einnahmen oder gemischten Haushaltskosten. Wenn du monatlich 2.000,00 € bis 4.000,00 € bewegst, hilft dir die Vorlage, die Abflüsse sauber zu ordnen und den Monatsrest nachvollziehbar zu sehen.
Ja, vor allem zur privaten Liquiditätskontrolle. Wenn du 4.500,00 € Umsatz machst, aber 3.700,00 € schon fest verplant sind, siehst du früh, wie viel für Steuern und Rücklagen übrig bleibt; für die eigentliche Buchführung ersetzt die Datei aber keine EÜR.
Ja. Aus Einnahmen von 3.100,00 € und Ausgaben von 2.850,00 € wird ein Überschuss von 250,00 €; bei umgekehrter Lage zeigt die Übersicht ein Minus. Die Logik basiert auf einfachen Summen und Kategorien.
Ja, sonst verlierst du Genauigkeit. Wenn du fünf Zahlungen à 38,00 € zusammenfasst, fehlen dir 190,00 € Detailinformation und du erkennst nicht mehr, welche Kategorie tatsächlich teuer war.
Ja, genau dafür ist das Blatt Kategorien & Vorgaben gedacht. Dort kannst du zum Beispiel 450,00 € für Lebensmittel, 120,00 € für Mobilität und 60,00 € für Abos ansetzen und die Ist-Werte damit vergleichen.
Nein. Sie ist für die private oder einfache betriebliche Budgetkontrolle gedacht, nicht für Belegarchivierung, GoBD-konforme Buchführung oder einen vollständigen Jahresabschluss. Dafür brauchst du ein anderes System.