Restschuld berechnen mit Excel
21
Gratis herunterladen
Excel-Vorlage zum Vergleich von bis zu 100 Kreditangeboten mit Monatsrate, Gebühren, effektivem Jahreszins und Dashboard.
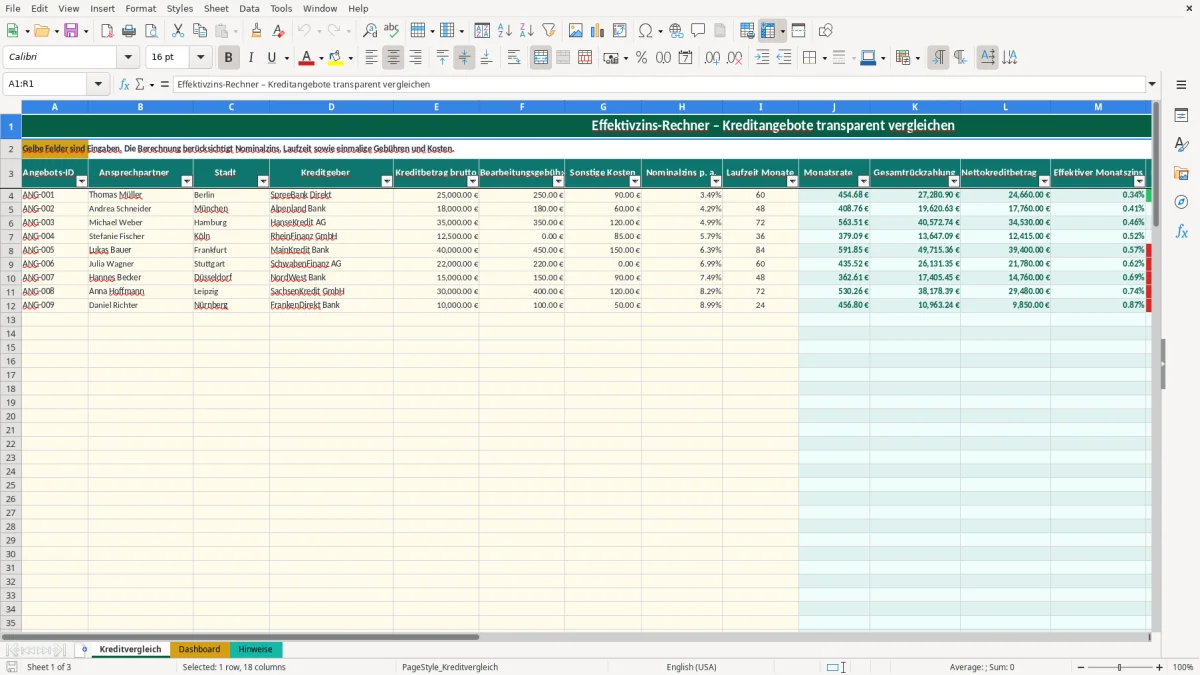
Der Effektivzins-Rechner in Excel vergleicht Kreditangebote anhand von Darlehensbetrag, Gebühren, Laufzeit und Monatsrate. Die Vorlage enthält 100 vorbereitete Zeilen im Blatt Kreditvergleich, berechnet den effektiven Monats- und Jahreszins, bewertet Angebote und fasst die Ergebnisse im Dashboard zusammen.
Du trägst die gelb markierten Eingaben ein: Angebots-ID, Kreditgeber, Kreditbetrag brutto, Bearbeitungsgebühr, sonstige Kosten, Nominalzins, Laufzeit und Startdatum. Excel berechnet daraus unter anderem Monatsrate, Gesamtrückzahlung, Nettokreditbetrag, Zinskosten, Enddatum und eine Einordnung als Günstig, Prüfen oder Teuer.
Die Vorlage ist für Privatpersonen, Familien und Selbstständige gedacht, die mehrere Finanzierungsangebote nachvollziehbar gegenüberstellen möchten. Sie ersetzt keine bankindividuelle Kreditprüfung und berücksichtigt nur Kosten, die du vollständig einträgst; optionale Versicherungen oder Zusatzleistungen müssen deshalb separat erfasst werden.
Der entscheidende Unterschied zwischen Nominalzins und Effektivzins liegt in den zusätzlichen Kosten. Die Vorlage zieht Bearbeitungsgebühr und sonstige Kosten vom Kreditbetrag brutto ab: Bei 25.000,00 € Darlehen, 250,00 € Bearbeitungsgebühr und 90,00 € sonstigen Kosten bleiben 24.660,00 € Nettokreditbetrag.
Im Tabellenblatt Kreditvergleich (Abbildung 1) stehen diese Werte in den Spalten E bis G und L. Die gelben Eingabefelder sind von den berechneten Feldern J bis P getrennt. Für 25.000,00 € mit 3,49 % Nominalzins p. a. und 60 Monaten berechnet Excel mit PMT eine Monatsrate von rund 455,50 €.
Die Gesamtrückzahlung ergibt sich aus Monatsrate mal Laufzeit. Im Beispiel sind das ungefähr 455,50 € × 60 = 27.330,00 €. Gegenüber dem Bruttokredit von 25.000,00 € entstehen damit rund 2.330,00 € Zinskosten gesamt; diese stehen in Spalte O.
Für den Effektivzins betrachtet die Vorlage nicht nur die Monatsrate, sondern den Zahlungsstrom aus 24.660,00 € Auszahlung und 60 Rückzahlungen von rund 455,50 €. RATE ermittelt daraus den effektiven Monatszins in M. Die Formel in N rechnet ihn auf das Jahr hoch: (1 + Monatszins)^12 − 1. Liegt der Monatszins beispielsweise bei etwa 0,31 %, ergibt sich ein effektiver Jahreszins von ungefähr 3,78 %.
Ein Angebot mit 3,49 % Nominalzins kann wegen Gebühren teurer sein als ein Angebot mit 3,60 % ohne Gebühren. Deshalb solltest du in der Vorlage grundsätzlich Spalte N vergleichen und nicht nur Spalte H. Die Einordnung lautet bis 5,00 % Günstig, bis 7,00 % Prüfen und darüber Teuer; diese Schwellen sind eine Orientierung der Datei, keine gesetzliche Qualitätsgrenze.
Bei Verbraucherdarlehen müssen Kreditangebote in Deutschland die Kosten der Finanzierung transparent ausweisen. Der effektive Jahreszins soll den Preis verschiedener Angebote vergleichbar machen und neben dem Sollzins bestimmte Kostenbestandteile einbeziehen. Für deine eigene Kontrolle ist entscheidend, dass der in der Bankofferte ausgewiesene Effektivzins und die Eingaben in der Vorlage dieselben Kosten und Zahlungszeitpunkte abbilden.
Ein Beispiel zeigt die Größenordnung: Bei 25.000,00 € Bruttokredit und 340,00 € einmaligen Kosten beträgt der Nettokreditbetrag in dieser Vorlage 24.660,00 €. Bei 60 Monatsraten zu jeweils 455,50 € werden insgesamt etwa 27.330,00 € zurückgezahlt. Werden zusätzlich 600,00 € für eine verpflichtende Restschuldversicherung verlangt und nicht eingetragen, ist der berechnete Effektivzins zu niedrig.
Einmalige Gebühren, Vermittlungskosten und verpflichtende Zusatzprodukte gehören in den Vergleich, sofern sie für die Kreditaufnahme erforderlich sind. Eine freiwillige Versicherung ist anders zu beurteilen als eine Bedingung des Kreditgebers; du solltest im Angebot prüfen, ob sie tatsächlich Voraussetzung ist und wie sie berechnet wird.
Für Verbraucherdarlehen sieht das BGB grundsätzlich ein Widerrufsrecht von 14 Tagen vor. Die konkrete Belehrung, der Vertragsbeginn und die Folgen eines Widerrufs stehen im jeweiligen Vertrag. Bei Immobilienfinanzierungen gelten zusätzliche Vorgaben und Kostenpositionen; ein einfacher Monatsratenvergleich bildet beispielsweise Bereitstellungszinsen, Zinsbindung, Sondertilgungen oder eine Anschlussfinanzierung nicht vollständig ab.
Die Vorlage nutzt Monatsraten und eine Rückrechnung über RATE. Banken können mit abweichenden Zahlungszeitpunkten, Rundungen, tagesgenauen Zinsen oder besonderen Gebühren arbeiten. Weicht dein Ergebnis bei 25.000,00 € Kredit um einige Euro oder wenige Zehntelprozentpunkte ab, liegt das häufig am Zahlungszeitpunkt; größere Differenzen sprechen dafür, dass Kosten oder Versicherungen fehlen.
Der häufigste Fehler ist der Vergleich von Spalte H, obwohl die Gebühren in F und G nicht berücksichtigt werden. Bei 25.000,00 € Kredit, 3,49 % Nominalzins, 250,00 € Bearbeitungsgebühr und 90,00 € Nebenkosten sinkt der Nettokreditbetrag auf 24.660,00 €. Die Monatsrate kann trotzdem bei rund 455,50 € liegen; die zusätzlichen 340,00 € erhöhen den Preis und werden erst im Effektivzins sichtbar.
Die richtige Entscheidung ist deshalb: Angebote nach N sortieren und H nur als ergänzende Information betrachten. Die Bewertung in P hilft bei der Vorauswahl, ersetzt aber keine Prüfung der Vertragskosten.
Eine lange Laufzeit drückt die Monatsrate, verlängert aber die Zinszahlung. Bei 25.000,00 € und 3,49 % kann eine Laufzeit von 60 Monaten ungefähr 455,50 € monatlich bedeuten. Eine Laufzeit von 72 Monaten läge grob bei 385,00 € monatlich, die Rückzahlung läuft aber zwölf Monate länger und die Zinskosten steigen typischerweise um mehrere hundert Euro.
Im Blatt Kreditvergleich stehen Monatsrate, Gesamtrückzahlung und Zinskosten nebeneinander. Vergleiche daher die Rate mit deinem Budget, aber entscheide nicht ausschließlich nach dem niedrigsten Monatsbetrag.
Die Vorlage kann nur eingetragene Kosten rechnen. Fehlen beispielsweise 600,00 € für eine verpflichtende Versicherung bei einem 25.000,00-€-Kredit, wird der berechnete Nettokreditbetrag um diesen Betrag zu hoch und der Effektivzins zu niedrig ausgewiesen.
Ein weiterer Fehler sind falsche Einheiten: 3,49 % muss als Prozentsatz eingegeben werden, nicht als 3,49. Die Datenvalidierung begrenzt H auf Werte von 0 bis 1; prüfe trotzdem jedes Angebot anhand des Originalvertrags.
Trage für dasselbe Angebot zwei Zeilen mit unterschiedlicher Laufzeit ein. Bei 25.000,00 € und 3,49 % kann eine Rate über 60 Monate rund 455,50 € betragen; über 72 Monate sinkt sie grob auf 385,00 €. Die niedrigere Rate entlastet das Monatsbudget, aber die zusätzliche Laufzeit erhöht die gesamte Zinszahlung.
Im Blatt Kreditvergleich änderst du dafür nur I und lässt J, K, O und N neu berechnen. Für die meisten Haushalte ist eine kürzere Laufzeit sinnvoller, wenn die höhere Rate dauerhaft tragbar bleibt; eine niedrige Rate allein ist kein Beweis für einen günstigen Kredit.
Der zweite Hebel sind einmalige Kosten. Bei 25.000,00 € Kredit führen 340,00 € Gebühren zu einem Nettokredit von 24.660,00 €. Steigen die Kosten auf 940,00 €, sinkt der Nettokredit auf 24.060,00 €; bei gleicher Rate wird der Effektivzins entsprechend höher.
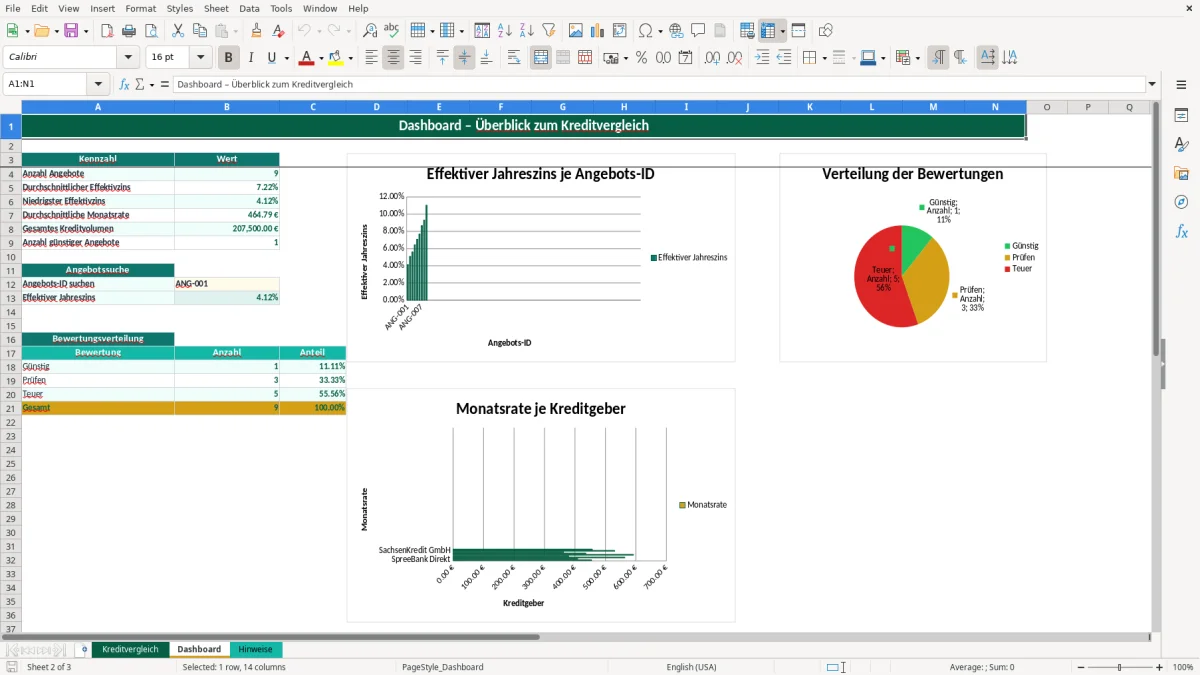
Sortiere nicht nur nach dem niedrigsten Effektivzins, sondern prüfe auch Gesamtrückzahlung und Monatsrate. Das Dashboard (Abbildung 2) zeigt durchschnittlichen Effektivzins, niedrigsten Effektivzins, durchschnittliche Monatsrate und gesamtes Kreditvolumen. Die drei Diagramme stellen Effektivzinsen, Monatsraten und die Verteilung Günstig, Prüfen und Teuer dar.
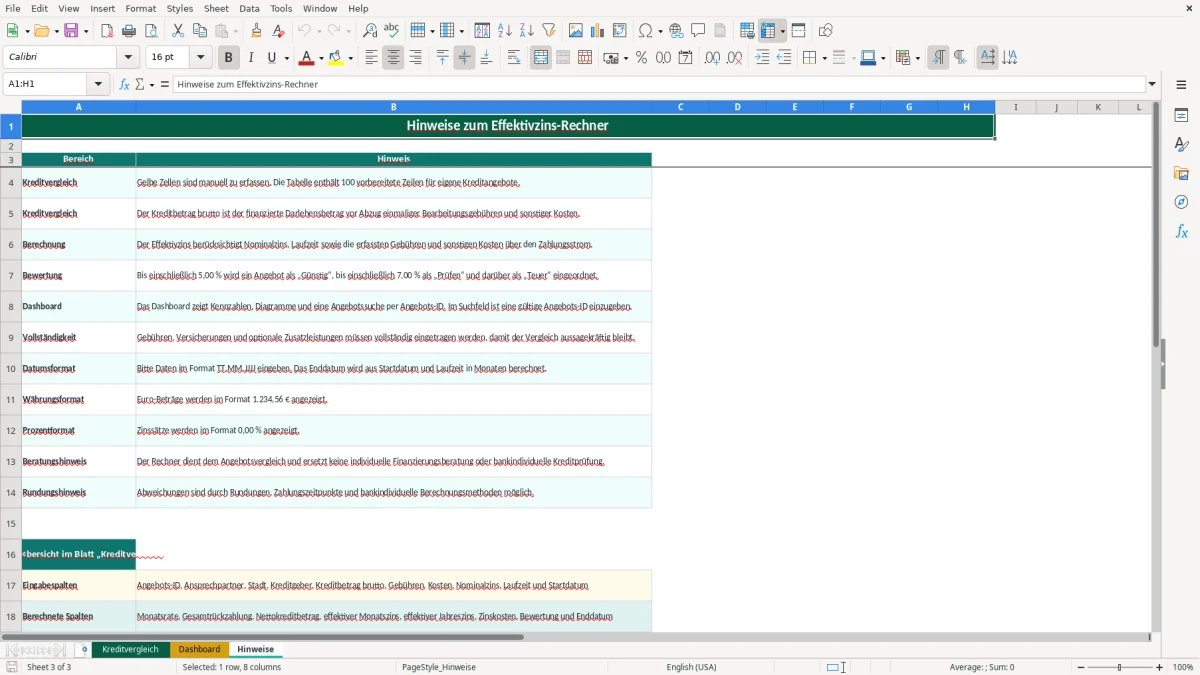
Mit der Angebots-ID in B12 kannst du ein einzelnes Ergebnis abrufen. Die Hinweise (Abbildung 3) erklären Eingabespalten, Bewertungsgrenzen und Rundungen; dort steht auch, dass die Datei keine individuelle Finanzierungsberatung oder bankindividuelle Prüfung ersetzt.
Der Nominalzins beschreibt den reinen Sollzins, während der Effektivzins zusätzliche preisbestimmende Kosten einbezieht. Bei 25.000,00 € Kredit und 340,00 € Gebühren beträgt der Nettokreditbetrag in der Vorlage 24.660,00 €; deshalb kann der Effektivzins trotz 3,49 % Nominalzins höher ausfallen.
Das Blatt Kreditvergleich enthält 100 vorbereitete Zeilen von Zeile 4 bis Zeile 103. Du kannst je Zeile ein Angebot mit Angebots-ID, Kreditgeber, Betrag, Kosten, Zinssatz, Laufzeit und Startdatum erfassen.
Trage Bearbeitungsgebühren in F und sonstige Kosten in G ein. Bei 25.000,00 € Kredit mit 250,00 € Bearbeitungsgebühr und 90,00 € sonstigen Kosten rechnet die Vorlage mit einem Nettokreditbetrag von 24.660,00 €. Verpflichtende Versicherungen oder Zusatzleistungen müssen ebenfalls berücksichtigt werden, soweit sie zum Kredit gehören.
Abweichungen können durch Rundungen, Zahlungszeitpunkte, tagesgenaue Zinsen oder fehlende Gebühren entstehen. Die Vorlage berechnet mit Monatsraten und RATE; prüfe deshalb zuerst, ob beispielsweise eine Versicherung über 600,00 € oder ein weiterer Kostenbestandteil im Angebot fehlt.
Die Vorlage bewertet den effektiven Jahreszins bis einschließlich 5,00 % als Günstig, bis einschließlich 7,00 % als Prüfen und darüber als Teuer. Diese Grenzen sind interne Orientierungsschwellen der Datei und keine gesetzliche Aussage darüber, ob ein Kredit zu deinem Bedarf passt.
Du kannst Kreditbetrag, Gebühren, Nominalzins, Laufzeit, Monatsrate und Effektivzins vergleichen. Eine vollständige Baufinanzierung mit Zinsbindung, Sondertilgungen, Bereitstellungszinsen, Tilgungswechseln oder Anschlussfinanzierung bildet die Vorlage jedoch nicht ab.