Ausgabenkontrolle Excel Vorlage Gratis (2026)
8
Gratis herunterladen

Excel-Vorlage für finanzielle Ziele mit Sparraten, Fortschritt, Fristen, Status und Dashboard für private Haushalte.
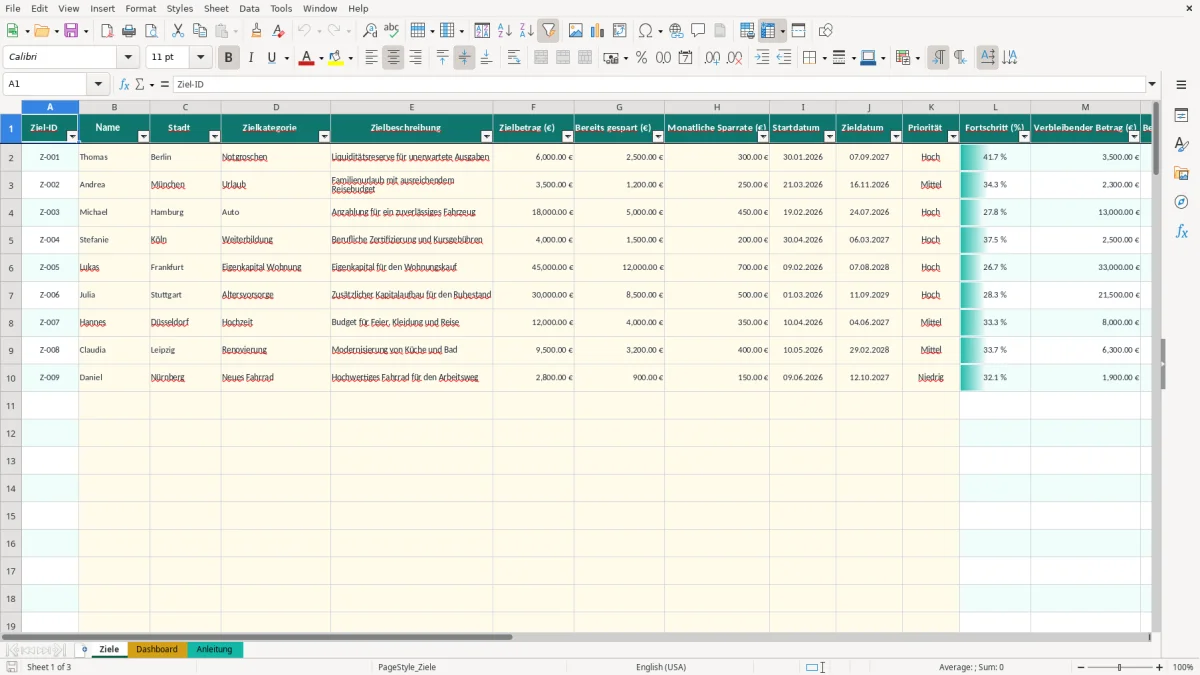
Die Vorlage für finanzielle Ziele erfasst bis zu 100 Sparvorhaben mit Zielbetrag, aktuellem Guthaben, Sparrate und Zieldatum. Sie berechnet Fortschritt, Restbetrag, erforderliche Monatsrate und Status automatisch und fasst die Werte im Dashboard zusammen.
Im Tabellenblatt Ziele trägst du persönliche Angaben wie Name, Zielkategorie, Zielbetrag, bereits gesparten Betrag, Sparrate, Startdatum, Zieldatum und Priorität ein. Die gelb markierten Eingabefelder sind von den berechneten Spalten getrennt; Abbildung 1 zeigt diese strukturierte Erfassung mit Filterzeile und fixierter Kopfzeile.
Die Datei eignet sich für Einzelpersonen, Paare und Familien, die mehrere Vorhaben wie Notgroschen, Urlaub, Auto oder Eigenkapital parallel verfolgen. Sie ist keine Anlageberatung, berechnet keine Rendite und ersetzt kein Haushaltsbudget: Ein Zielbetrag von 18.000 € sagt allein noch nicht, ob du die monatliche Sparrate tatsächlich aus deinem Einkommen finanzieren kannst.
Die zentrale Rechnung beginnt mit dem Fortschritt: Bereits gespartes Geld wird durch den Zielbetrag geteilt. Bei einem Ziel von 6.000 € und einem Sparstand von 2.500 € ergibt sich 2.500 € ÷ 6.000 € = 0,4167, also 41,7 %. Die Berechnung wird bei 100 % begrenzt, damit ein überschüssiger Sparstand nicht als 125 % angezeigt wird.
Der verbleibende Betrag lautet Zielbetrag minus Sparstand. Im Beispiel fehlen 6.000 € − 2.500 € = 3.500 €. Die Vorlage teilt diesen Betrag durch die verbleibenden vollen Monate bis zum Zieldatum.
Für das Beispiel Thomas stehen vom 07.09.2026 bis zum 07.09.2027 zwölf Monate zur Verfügung. Die erforderliche Rate beträgt deshalb 3.500 € ÷ 12 = 291,67 € pro Monat. Seine eingetragene Sparrate von 300 € liegt darüber; der Status lautet damit Im Plan.
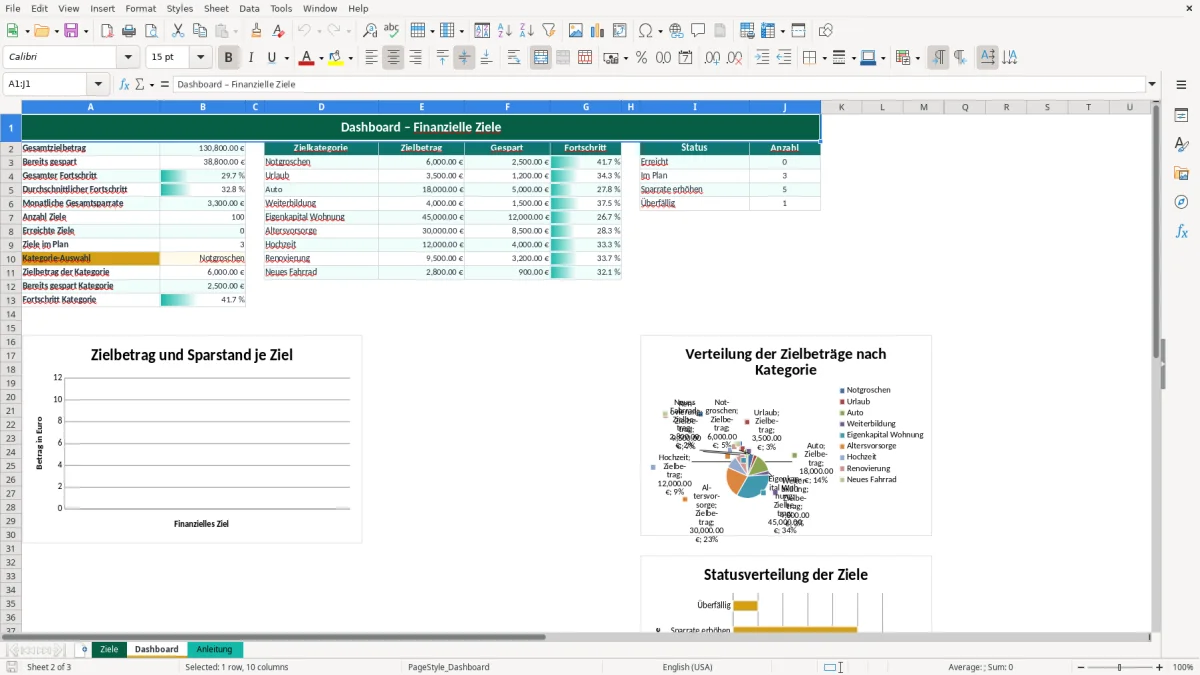
Das Dashboard addiert die Werte aus Ziele mit SUMME- und kategoriebasierten Auswertungen. Bei drei Zielen über 27.500 € und zusammen 8.700 € Sparstand beträgt der Gesamtfortschritt 8.700 € ÷ 27.500 € = 31,6 %; zusätzlich werden die monatlichen Sparraten von 1.000 € sichtbar.
Die Statuslogik prüft zuerst, ob ein Ziel erreicht ist, danach das Zieldatum und anschließend die Sparrate. Eine Rate von 250 € bei 2.300 € Restbetrag und acht Monaten Restlaufzeit reicht mit 287,50 € nicht aus; die Vorlage meldet Sparrate erhöhen.
Die Vorlage selbst verarbeitet nur deine Planwerte und führt keine Steuerberechnung aus. Für einen Notgroschen ist ein Tagesgeldkonto meist sachgerechter als ein Aktienfonds, weil das Geld bei einer unerwarteten Rechnung von 1.500 € verfügbar bleiben soll und nicht zum ungünstigen Börsenzeitpunkt verkauft werden muss.
Zinsen und Kapitalerträge unterliegen grundsätzlich der Abgeltungssteuer von 25 % zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Der Sparerpauschbetrag beträgt 2026 1.000 € für Einzelpersonen und 2.000 € für zusammen veranlagte Ehepaare; ein Freistellungsauftrag bei der Bank verhindert den Steuerabzug bis zu dieser Höhe.
Erwirtschaftest du 1.400 € Zinsen und hast als Einzelperson noch keinen Freistellungsauftrag genutzt, bleiben 1.000 € steuerfrei. Auf 400 € fallen 100 € Abgeltungssteuer an, zuzüglich Solidaritätszuschlag von 5,5 % auf diese Steuer, also 5,50 €; Kirchensteuer ist dabei nicht eingerechnet.
Ein Zieldatum in der Datei ist eine persönliche Planungsfrist, keine gesetzliche Frist. Bei einem Urlaub für 3.500 € am 16.11.2026 muss der Betrag tatsächlich vor der Buchung verfügbar sein; die Vorlage prüft weder Reisepreise noch Kontostände.
Für langfristige Ziele wie Altersvorsorge solltest du außerdem Inflation berücksichtigen. Steigen 18.000 € heutiger Kaufkraft bei angenommener Inflation von 2 % jährlich zehn Jahre lang, entsprechen sie rechnerisch rund 21.943 €; dieser Inflationsausgleich ist in der Datei nicht automatisch enthalten und muss als höherer Zielbetrag eingetragen werden.
Der teuerste Fehler ist ein Zieldatum ohne Monatsrechnung. Wer für ein Auto 18.000 € ansparen will, bereits 5.000 € besitzt und nur fünf Monate bis zum Termin hat, benötigt 13.000 € ÷ 5 = 2.600 € monatlich. Eine eingetragene Rate von 450 € erzeugt in diesem Zeitraum nur 2.250 € zusätzlich; es fehlen am Termin 10.750 €.
Viele Haushalte verteilen ihren Überschuss gleichmäßig, obwohl ein Notgroschen wichtiger sein kann als ein neues Fahrrad. Werden 600 € Monatsüberschuss auf drei Ziele mit je 200 € verteilt, wachsen ein Notgroschen von 2.000 € auf 4.400 € in zwölf Monaten; bei einer Priorisierung mit 400 € für den Notgroschen wären es 6.800 €.
Ein Sparplan scheitert auch durch einen falschen Ausgangswert. Wenn auf dem Tagesgeldkonto 2.500 € liegen und zusätzlich 300 € monatlich eingeplant werden, darfst du nicht 2.800 € als bereits gespart eintragen; sonst wird der Fortschritt bei einem Ziel von 6.000 € mit 46,7 % statt korrekt 41,7 % ausgewiesen.
Ein weiterer Fehler ist die unveränderte Sparrate trotz gestiegenem Zielbetrag. Erhöht sich ein Urlaub von 3.500 € auf 4.200 € und bleiben acht Monate, steigt die erforderliche Rate von 437,50 € auf 525 €. Im Tabellenblatt Ziele erkennst du die Abweichung an der Spalte benötigte Monatsrate und am Status Sparrate erhöhen.
Schließlich werden Zieldaten oft nicht gepflegt. Ein abgelaufenes Datum führt bei noch nicht erreichtem Ziel zum Status Überfällig; das ist kein finanzieller Verlust durch Excel, aber ein klarer Hinweis, dass dein Plan mit einem neuen Termin oder einer höheren Rate neu gerechnet werden muss.
Der stärkste Hebel ist meistens die Sparrate, nicht eine unsichere Renditeannahme. Bei 3.500 € Restbetrag und 12 Monaten verkürzt eine Erhöhung von 291,67 € auf 350 € die rechnerische Ansparzeit auf zehn Monate; trage den neuen Wert in der Spalte Monatliche Sparrate (€) ein und prüfe anschließend den Status.
Eine Sonderzahlung von 600 € senkt den Restbetrag eines 6.000-€-Notgroschens von 3.500 € auf 2.900 €. Bei zwölf verbleibenden Monaten fällt die notwendige Rate dadurch von 291,67 € auf 241,67 €; in Ziele aktualisierst du dafür zuerst Bereits gespart (€).
Bei 1.000 € monatlichem Sparbudget kannst du 600 € dem Notgroschen, 250 € dem Urlaub und 150 € dem Fahrrad zuweisen. Die Priorität Hoch im Feld K hilft dir, diese Entscheidung sichtbar zu machen; sie verschiebt aber kein Geld automatisch und ist keine automatische Budgetbegrenzung.
Prüfe jede Änderung im Dashboard: Ein Zielbetrag von 10.000 € mit 4.000 € Sparstand steht bei 40 %. Eine zusätzliche Einzahlung von 1.000 € erhöht den Fortschritt auf 50 %; eine bloße Verlängerung des Termins verändert dagegen den Prozentsatz nicht.
Das Blatt Ziele enthält vorbereitete Zeilen bis Zeile 101 und damit 100 Eingabepositionen ab Zeile 2. Für jedes Ziel werden unter anderem Betrag, Sparstand, Sparrate, Termine und Priorität erfasst.
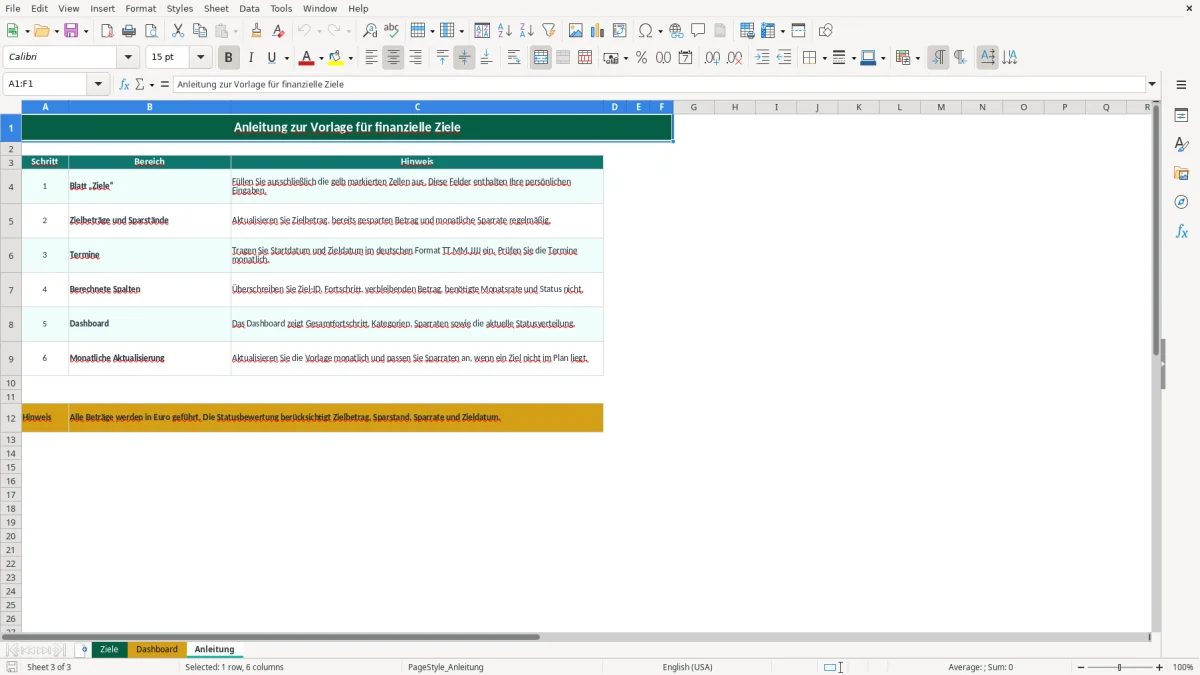
Du füllst die persönlichen Eingaben in den gelb markierten Zellen aus: Name, Stadt, Kategorie, Beschreibung, Zielbetrag, Sparstand, Sparrate, Startdatum, Zieldatum, Priorität und optional eine Notiz. Ziel-ID, Fortschritt, Restbetrag, Monatsrate und Status werden berechnet.
Erreicht erscheint bei mindestens 100 % Fortschritt. Andernfalls prüft die Vorlage ein überschrittenes Zieldatum und vergleicht anschließend deine monatliche Sparrate mit der benötigten Monatsrate; daraus entstehen die Status Im Plan, Sparrate erhöhen oder Überfällig.
Ja, Altersvorsorge ist als Zielkategorie vorhanden. Die Datei berechnet jedoch weder gesetzliche Rentenpunkte noch Rendite, Inflation, Abgeltungssteuer oder Produktkosten; trage deshalb einen bewusst festgelegten Zielbetrag ein.
Das Dashboard zeigt Gesamtzielbetrag, bereits gesparten Betrag, Gesamtfortschritt, durchschnittlichen Fortschritt, monatliche Gesamtsparrate und die Anzahl der Ziele. Zusätzlich wertet es Kategorien und Status aus und enthält drei Diagramme.
Die eingetragene Monatsrate reicht rechnerisch nicht aus, um den verbleibenden Betrag bis zum Zieldatum anzusparen. Bei 3.500 € Restbetrag und zwölf Monaten sind 291,67 € nötig; bei 250 € fehlen monatlich 41,67 €, sofern keine zusätzliche Einzahlung erfolgt.