Dividendenkalender – Gratis Excel Vorlage (2026)
16
Gratis herunterladen
Excel-Vorlage für Kinder-Sparpläne mit Sparraten, Laufzeit, Renditeannahmen, Prognosewert und Dashboard für Familien.
Die Excel-Vorlage für einen Sparplan für Kinder bündelt bis zu 100 geplante Sparpläne in einer Übersicht. Du erfasst pro Kind Geburtsdatum, Zielalter, Sparrate, Einmalanlage und Anlageprofil; die Datei berechnet Alter, Laufzeit, Einzahlungen, Prognosewert, Gewinn und Zielerreichung automatisch.
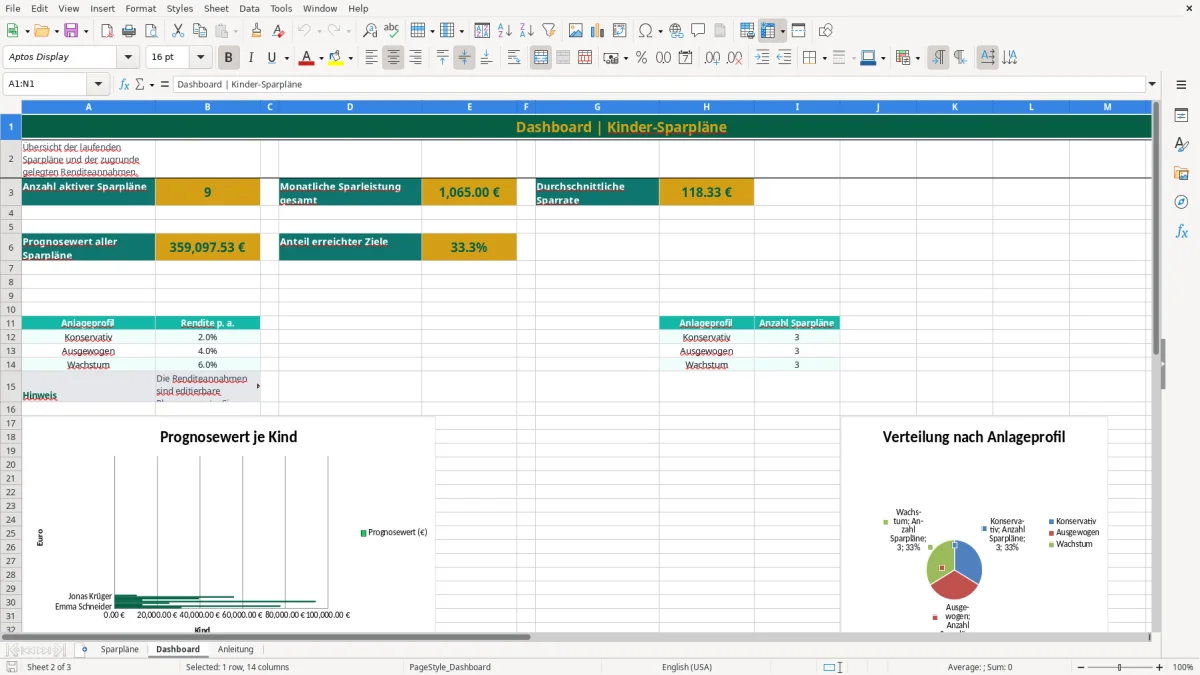
Im Tabellenblatt Sparpläne trägst du die gelb hinterlegten Eingaben ein. Das Dashboard fasst beispielsweise die monatliche Sparleistung aller Kinder, den durchschnittlichen Sparbetrag, den gesamten Prognosewert und den Anteil erreichter Ziele zusammen. Drei Profile hinterlegen Planungsannahmen von 2,0 %, 4,0 % und 6,0 % p. a.
Die Vorlage ist für Eltern, Großeltern und Erziehungsberechtigte gedacht, die Ausbildungsstart, Führerschein oder Berufseinstieg finanziell vorbereiten möchten. Sie ist kein Depot, führt keine echten Wertpapierkäufe aus und garantiert weder Rendite noch Zielerreichung; die Ergebnisse sind Rechenwerte auf Basis deiner Eingaben.
Die zentrale Rechnung besteht aus Einmalanlage, monatlichen Einzahlungen und einer angenommenen Rendite. Bei 100,00 € Monatsrate, 1.000,00 € Einmalanlage, Start im Alter von 7 Jahren und Zielalter 25 ergeben sich 216 Monate. Die Einzahlungen betragen dann 1.000,00 € + 216 × 100,00 € = 22.600,00 €.
Das Profil Ausgewogen setzt im Dashboard 4,0 % p. a. an. Die Formel verwendet daraus einen Monatszins von 4,0 % / 12 = 0,3333 %. Die Einmalanlage wächst über 216 Monate auf ungefähr 2.047,00 €; die monatlichen Raten erreichen bei monatlicher Verzinsung ungefähr 31.900,00 €. Der Prognosewert liegt damit bei rund 33.947,00 €, der rechnerische Gewinn bei etwa 11.347,00 €.
Das Ergebnis ist eine Modellrechnung und keine Wertentwicklung. Die Spalte Aktuelles Alter nutzt das aktuelle Datum, während die Laufzeit mit MAX(0; (Zielalter − aktuelles Alter) × 12) nicht negativ wird. Für die Planung ist eine konservativere Annahme besser als eine dauerhaft hohe Rendite: Bei 2,0 % fällt der Endwert deutlich niedriger aus, dafür ist die Erwartung weniger aggressiv.
Spalte N zeigt die Einzahlungen gesamt, O den Prognosewert und P die Differenz zwischen beiden. Spalte Q gibt nur dann Ja aus, wenn der Prognosewert mindestens 50.000,00 € erreicht. Diese 50.000,00 € sind eine feste Auswertungsgrenze der Datei und kein frei eingegebenes persönliches Sparziel.
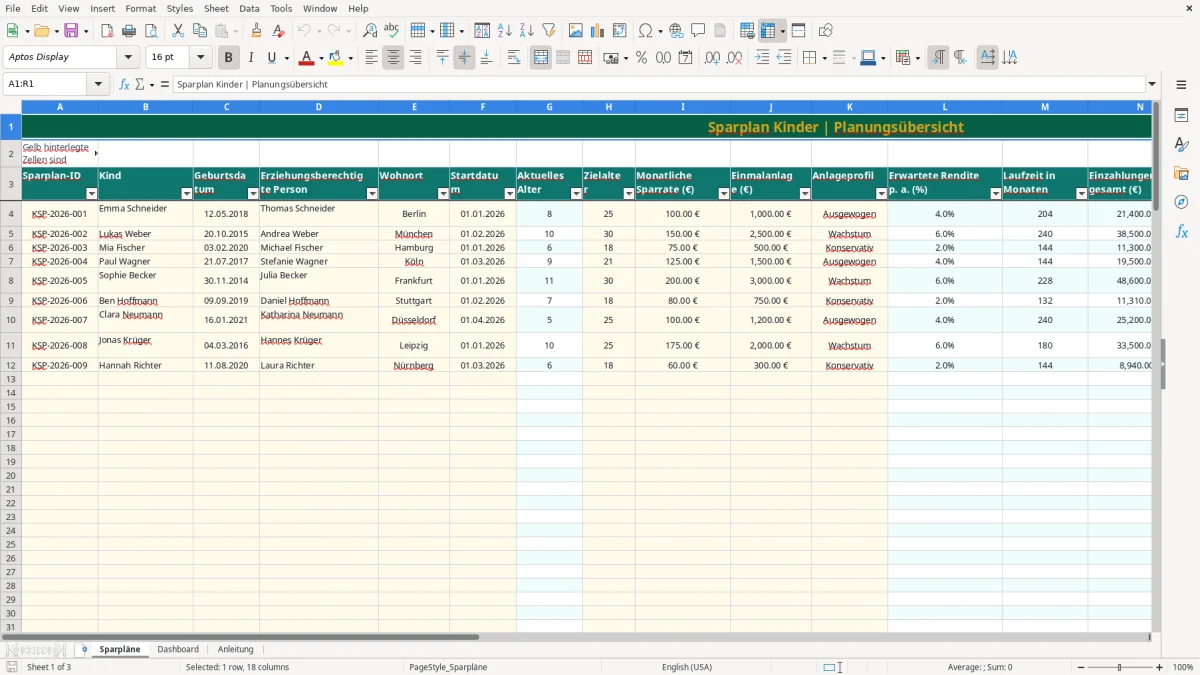
Abbildung 1 zeigt das Tabellenblatt Sparpläne mit den Spalten von Sparplan-ID bis Bemerkung. Gelb markierte Felder sind Eingaben; berechnete Spalten bleiben bei fehlenden Angaben leer.
Erträge aus Fonds und ETFs unterliegen in Deutschland grundsätzlich der Abgeltungssteuer von 25 % zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Für eine Einzelperson gilt 2026 ein Sparerpauschbetrag von 1.000,00 €, für zusammen veranlagte Ehe- oder Lebenspartner 2.000,00 €. Ein Freistellungsauftrag beim depotführenden Institut kann verhindern, dass Kapitalerträge bis zu dieser Grenze sofort besteuert werden.
Angenommen, der rechnerische Gewinn aus dem Beispiel beträgt 11.347,00 €. Unterstellt man, dass dieser Betrag vollständig steuerpflichtig wäre und kein Freibetrag mehr zur Verfügung stünde, ergäben 25 % Abgeltungssteuer 2.836,75 €. Der Solidaritätszuschlag von 5,5 % auf diese Steuer entspräche 156,02 €, zusammen also 2.992,77 € vor Kirchensteuer.
Bei Aktienfonds kann die Teilfreistellung von 30 % greifen, wenn die gesetzlichen Voraussetzungen für einen Aktienfonds erfüllt sind. Dann wären von 11.347,00 € nur 7.942,90 € steuerlich anzusetzen; bei 25 % ergäben sich 1.985,73 € Abgeltungssteuer und rund 109,21 € Solidaritätszuschlag. Die Vorlage berücksichtigt diesen Steuerabzug nicht und weist deshalb einen Brutto-Prognosewert aus.
Ein Depot auf den Namen des Kindes ist rechtlich vom Vermögen der Eltern getrennt. Für Steuererklärungen, Freistellungsaufträge und mögliche Auswirkungen auf Sozialleistungen zählen deshalb Eigentum, Verfügungsberechtigung und tatsächliche Nutzung. Die Datei enthält lediglich den Hinweis auf eine individuelle steuerliche Prüfung; sie erzeugt keine ELSTER-Meldung und keine Steuerberechnung.
Abbildung 2 zeigt das Dashboard mit den drei Renditeannahmen: Konservativ 2,0 %, Ausgewogen 4,0 % und Wachstum 6,0 %. Diese Werte sind editierbare Planungswerte, keine Prognose des Finanzmarkts.
Der teuerste Fehler ist eine zu kurze Laufzeit. Bei 100,00 € monatlich und 4,0 % p. a. ergeben 10 Jahre ungefähr 14.700,00 € Endwert; bei 18 Jahren sind es rund 31.600,00 €. Obwohl die zusätzliche Einzahlung nur 9.600,00 € beträgt, entsteht durch die längere Verzinsung ein Mehrwert von etwa 16.900,00 € gegenüber dem kürzeren Zeitraum.
Die Profile sind bewusst pauschal: 2,0 %, 4,0 % und 6,0 % p. a. Ein Wachstumsszenario mit 6,0 % kann bei 150,00 € Monatsrate über 20 Jahre etwa 69.300,00 € ergeben, während 2,0 % ungefähr 55.000,00 € liefern. Die Differenz von rund 14.300,00 € ist kein sicherer Gewinn, sondern die Belohnung für mehr Marktrisiko.
Ein weiterer Fehler ist, nur auf den Endwert zu schauen. Bei 150,00 € monatlich über 20 Jahre zahlst du 36.000,00 € ein; ein Prognosewert von 69.300,00 € enthält also etwa 33.300,00 € rechnerischen Gewinn. Gebühren, Steuern, Inflation und Kursverluste sind in dieser Datei nicht abgezogen.
Wenn eine Familie die Rate nach einer Gehaltserhöhung von 100,00 € auf 125,00 € anhebt, kommen über 15 Jahre 4.500,00 € zusätzliche Einzahlungen hinzu. Bei 4,0 % p. a. kann daraus ein Endwertzuwachs von ungefähr 5.700,00 € werden. Die Vorlage macht diesen Hebel sichtbar, sobald du die monatliche Sparrate änderst.
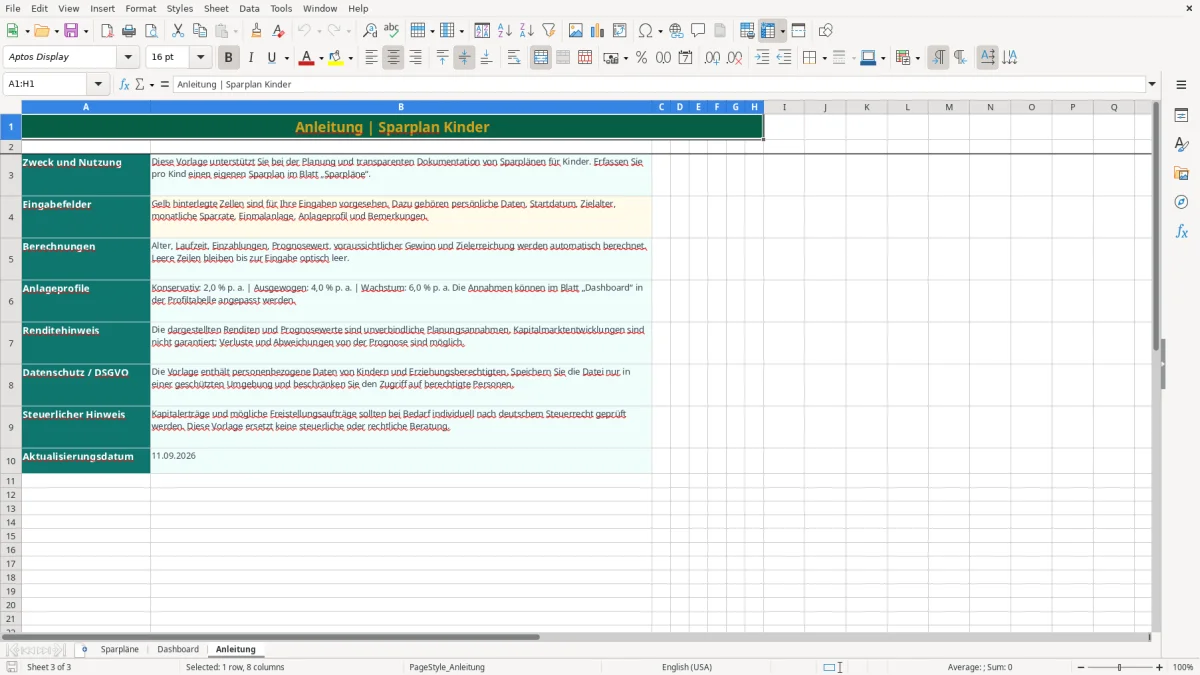
Abbildung 3 zeigt das Tabellenblatt Anleitung mit den Erläuterungen zu Eingaben, Berechnungen, Renditeprofilen und Datenschutz. Gerade bei Kinder-Daten solltest du die Datei nur geschützt speichern und nicht unverschlüsselt weitergeben.
Die drei wirksamsten Hebel sind Sparrate, Laufzeit und Renditeannahme. Eine höhere Sparrate ist planbarer als eine höhere Rendite: Bei 100,00 € monatlich, 1.000,00 € Einmalanlage und 18 Jahren Laufzeit ergibt das Profil Ausgewogen ungefähr 31.600,00 €. Erhöhst du die Rate auf 150,00 €, steigt der Prognosewert auf etwa 47.100,00 €.
Startest du mit 100,00 € monatlich bereits 18 Jahre vor dem Ziel, liegt der Endwert bei 4,0 % grob bei 31.600,00 €. Bei nur 12 Jahren Laufzeit sind es ungefähr 18.400,00 €. Die sechs zusätzlichen Jahre erhöhen den Wert damit um rund 13.200,00 €, obwohl die zusätzlichen Einzahlungen nur 7.200,00 € betragen.
Du änderst die Annahme im Dashboard in der Tabelle Anlageprofil und Rendite p. a.; die Zuordnung in Sparpläne erfolgt anschließend automatisch. Ich würde nicht einfach das Profil Wachstum wählen, um ein Ziel rechnerisch zu erreichen. Besser ist, die Rate in Spalte I zu erhöhen und das Anlageprofil nur so risikoreich zu wählen, wie du zwischenzeitliche Verluste bis zum Zielalter aushältst.
Nutze die Spalte Bemerkung für den Zweck des Geldes, etwa Ausbildung oder Führerschein. So kannst du später prüfen, ob Zielalter und Sparrate noch zusammenpassen.
Das Tabellenblatt Sparpläne enthält vorbereitete Zeilen von 4 bis 103 und damit 100 Eintragszeilen. Pro Zeile legst du einen Sparplan an; die drei Beispielzeilen enthalten Emma, Lukas und Mia und können überschrieben werden.
Das Anlageprofil bestimmt die Planungsannahme: Konservativ entspricht 2,0 %, Ausgewogen 4,0 % und Wachstum 6,0 % p. a. Die Werte stehen im Dashboard und können dort geändert werden. Sie sind keine Garantie für die tatsächliche Wertentwicklung.
Nein. Die Vorlage berechnet Brutto-Prognosewerte aus Einmalanlage, Monatsrate, Laufzeit und Renditeannahme. Abgeltungssteuer, Solidaritätszuschlag, Kirchensteuer, Fonds-Teilfreistellung, Gebühren und Inflation werden nicht automatisch abgezogen.
Die Datei zeigt Ja, wenn der berechnete Prognosewert mindestens 50.000,00 € beträgt, sonst Nein. Diese Schwelle ist fest in der Formel hinterlegt und kein individuell eingetragenes Sparziel.
Ja. Ändere die Eingabe in Spalte I des Blatts Sparpläne, beispielsweise von 100,00 € auf 125,00 €. Einzahlungen gesamt, Prognosewert, Gewinn und die Kennzahlen im Dashboard werden anschließend neu berechnet.
Sie eignet sich zur Planung und Dokumentation, führt aber keine Wertpapierkäufe, Depotbuchungen oder Renditeabrechnungen aus. Für ein echtes Kinderdepot musst du zusätzlich Depotkosten, Produktmerkmale, Freistellungsauftrag und steuerliche Angaben außerhalb der Datei verwalten.