Dividendenkalender – Gratis Excel Vorlage (2026)
3
Gratis herunterladen

Vergleiche bis zu 100 Festgeldangebote mit Zinsen, Steuern, Auszahlung, Nettorendite und Einlagensicherung in einer Excel-Vorlage.
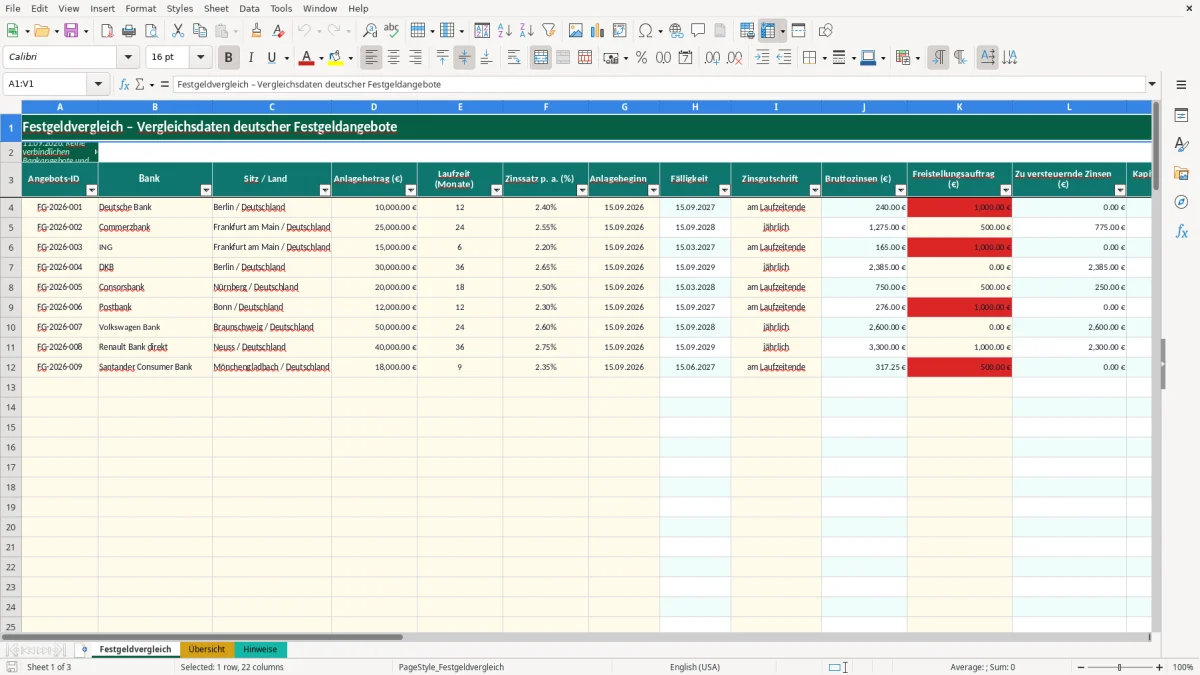
Die Festgeldvergleich Excel Vorlage vergleicht bis zu 100 Angebote nach Anlagebetrag, Laufzeit, Zinssatz, Brutto- und Nettozinsen. Sie berechnet Fälligkeit, Kapitalertragsteuer, Solidaritätszuschlag, Kirchensteuer, Auszahlungsbetrag und effektive Nettorendite. Eine Übersicht mit Kennzahlen und zwei Diagrammen erleichtert die Auswahl.
Im Tabellenblatt Festgeldvergleich trägst du je Angebot Bank, Sitz, Anlagebetrag, Laufzeit, Zinssatz, Anlagebeginn, Zinsgutschrift, Freistellungsauftrag und Kirchensteuersatz ein. Die gelb markierten Eingabefelder stehen den automatisch berechneten Feldern gegenüber. Beispieldaten mit Stand 11.09.2026 sind bereits enthalten und können durch eigene Konditionen ersetzt werden.
Die Vorlage ist für Privatpersonen, Familien und Selbstständige gedacht, die Festgeldangebote vor einem Vertragsabschluss rechnerisch gegenüberstellen wollen. Sie ist kein Zinsportal, prüft keine aktuellen Bankangebote und bewertet weder Bonität noch individuelle Steuerfälle. Die Zinsberechnung erfolgt vereinfacht ohne Zinseszins.
Die zentrale Rechnung ist eine einfache Laufzeitrechnung: Anlagebetrag × Zinssatz pro Jahr × Monate ÷ 12. Bei 10.000,00 € Anlagebetrag, 2,40 % Zins und 12 Monaten entstehen 10.000,00 € × 0,024 × 12 ÷ 12 = 240,00 € Bruttozinsen. Bei 25.000,00 €, 2,55 % und 24 Monaten ergeben sich 25.000,00 € × 0,0255 × 24 ÷ 12 = 1.275,00 €.
Diese Formel steht hinter der Spalte Bruttozinsen (€). Die Auswahl am Laufzeitende oder jährlich wird dokumentiert, verändert die vereinfachte Formel aber nicht. Das Modell rechnet ausdrücklich ohne Zinseszins; eine jährliche Wiederanlage der Zinsen wird also nicht zusätzlich unterstellt.
Beginnt ein 12-monatiges Festgeld am 15.09.2026, berechnet die Vorlage den 15.09.2027 als Fälligkeit. Bei 240,00 € Bruttozinsen und einem Freistellungsauftrag von 1.000,00 € bleiben in diesem Rechenmodell 0,00 € zu versteuern. Die Nettozinsen betragen dann ebenfalls 240,00 €, sofern keine Kirchensteuer angesetzt wird.
Ohne verfügbaren Freistellungsauftrag wären bei 240,00 € steuerpflichtigen Zinsen 60,00 € Kapitalertragsteuer fällig. Darauf entfallen 3,30 € Solidaritätszuschlag, wenn der Zuschlag mit 5,5 % der Kapitalertragsteuer gerechnet wird; ohne Kirchensteuer verblieben 176,70 € Nettozinsen und 10.176,70 € Auszahlungsbetrag.
Die Spalte Effektive Nettorendite (%) setzt die Nettozinsen auf ein Jahr um: Nettozinsen ÷ Anlagebetrag × 12 ÷ Laufzeit in Monaten. Bei 176,70 € Nettozinsen aus 10.000,00 € über 12 Monate ergibt das 1,767 %. Damit ist ein höherer Nominalzins nicht automatisch besser, wenn Freistellungsauftrag, Kirchensteuer oder Laufzeit anders ausfallen. Die Vorlage sortiert die Angebote nicht selbst; du vergleichst die berechneten Werte.
Zinserträge aus Festgeld gehören grundsätzlich zu den Kapitalerträgen. Die Vorlage rechnet mit 25 % Kapitalertragsteuer und 5,5 % Solidaritätszuschlag auf die festgesetzte Kapitalertragsteuer. Bei 500,00 € steuerpflichtigen Zinsen ergeben sich 125,00 € Kapitalertragsteuer und 6,88 € Solidaritätszuschlag; vor Kirchensteuer verbleiben 368,13 €.
Die Berechnung entspricht dem vereinfachten Modell in den Spalten M bis P. Der Solidaritätszuschlag wird dort mit 5,5 % der Kapitalertragsteuer berechnet, während ein Kirchensteuersatz separat eingetragen wird. Bei 8 % Kirchensteuer wären im Beispiel zusätzlich 40,00 € Kirchensteuer abzuziehen, sodass 328,13 € Nettozinsen blieben.
Für 2026 beträgt der Sparer-Pauschbetrag 1.000,00 € für Einzelpersonen und 2.000,00 € bei zusammen veranlagten Ehepaaren. Die Vorlage verwendet nicht automatisch diese Pauschbeträge, sondern zieht den Betrag ab, den du in der Spalte Freistellungsauftrag (€) je Angebot einträgst.
Bei 900,00 € Festgeldzinsen und einem eingetragenen Freistellungsauftrag von 1.000,00 € setzt die Formel die zu versteuernden Zinsen auf 0,00 €. Bei 1.400,00 € Zinsen und 1.000,00 € Freistellungsauftrag bleiben 400,00 €; darauf entfallen im Modell 100,00 € Kapitalertragsteuer und 5,50 € Solidaritätszuschlag, bevor Kirchensteuer berücksichtigt wird.
Die Vorlage verteilt deinen persönlichen Sparer-Pauschbetrag nicht automatisch über mehrere Banken und prüft keine bereits verwendeten Freistellungsaufträge. Auch Sonderfälle wie ausländische Quellensteuern, individuelle Kirchensteuermerkmale oder eine spätere Einkommensteuerveranlagung sind nicht enthalten. Für einen sachgerechten Vergleich trägst du daher nur den Betrag ein, der bei diesem konkreten Angebot tatsächlich noch verfügbar ist.
Der häufigste Fehler ist der Blick auf den Zinssatz ohne Anlagebetrag und Laufzeit. 2,55 % auf 25.000,00 € über 24 Monate ergeben 1.275,00 € Bruttozinsen. 2,40 % auf 10.000,00 € über 12 Monate ergeben dagegen nur 240,00 €; der absolute Zinsbetrag ist also trotz ähnlicher Prozentwerte um 1.035,00 € niedriger, weil Betrag und Laufzeit abweichen.
Für die Renditeentscheidung ist der absolute Betrag allein aber ebenfalls nicht ausreichend. Ein Angebot mit 2,55 % über 24 Monate kann weniger attraktiv sein als ein Angebot mit 2,40 % über 12 Monate, wenn du nach einem Jahr wieder über dein Geld verfügen und dann zu einem höheren Marktzins anlegen möchtest. Die Spalten Laufzeit, Fälligkeit und Effektive Nettorendite machen diesen Zielkonflikt sichtbar.
Wer den Freistellungsauftrag nicht einträgt, kann die Nettozinsen zu niedrig einschätzen. Bei 1.000,00 € Bruttozinsen und einem noch freien Freistellungsauftrag von 1.000,00 € wären im Modell 1.000,00 € netto; ohne Eintrag würden 250,00 € Kapitalertragsteuer und 13,75 € Solidaritätszuschlag abgezogen. Der Unterschied beträgt 263,75 €, zuzüglich möglicher Kirchensteuer.
Der umgekehrte Fehler ist ein zu hoher Freistellungsauftrag bei mehreren Banken. Die Excel-Datei kontrolliert nicht, ob du den Sparer-Pauschbetrag insgesamt überschreitest. Deshalb solltest du die eingetragenen Beträge über alle Institute zusammen betrachten, statt in jeder Zeile pauschal 1.000,00 € einzusetzen.
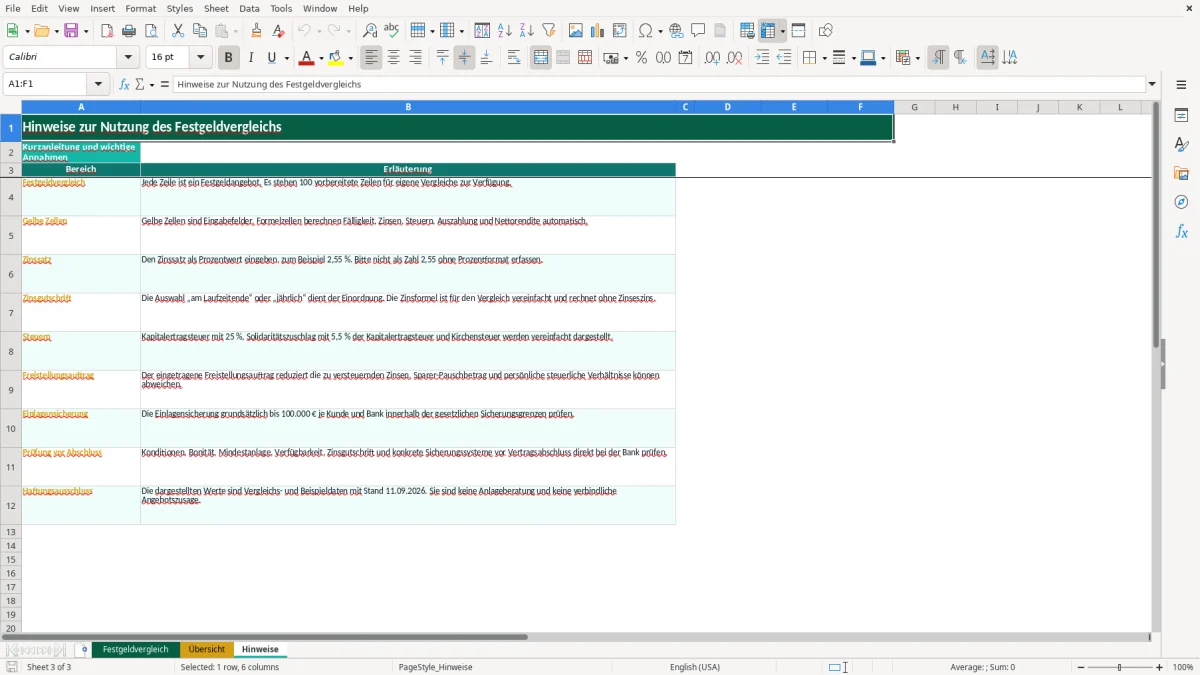
Die Angabe gesetzlich bis 100.000 € in der Vorlage ist ein Hinweis und keine Prüfung des konkreten Instituts. Bei 150.000,00 € auf einer Bank lägen 50.000,00 € über dem genannten gesetzlichen Sicherungsbetrag je Kunde und Bank. Eine Aufteilung auf zwei Banken mit jeweils 75.000,00 € kann das Konzentrationsrisiko anders verteilen, ändert aber nichts an Laufzeit, Zins oder Vertragsbedingungen.
Die Vorlage prüft weder, ob die Bank tatsächlich dem passenden Sicherungssystem zugeordnet ist, noch Mindestanlage, Verfügbarkeit oder Bonität. Diese Angaben musst du vor dem Abschluss direkt anhand des konkreten Angebots kontrollieren.
Der größte kurzfristige Hebel ist oft nicht ein Zehntelprozentpunkt beim Zins, sondern die korrekte Nutzung des Freistellungsauftrags. Bei 1.000,00 € Zinsen und einem freien Auftrag von 1.000,00 € bleiben im Modell 1.000,00 € netto. Ohne diesen Eintrag wären es nur 736,25 € nach 25 % Kapitalertragsteuer und 5,5 % Solidaritätszuschlag, sofern keine Kirchensteuer angesetzt wird.
Trage den verfügbaren Betrag in Spalte K des jeweiligen Angebots ein und verteile ihn nicht mehrfach. Bei zwei Anlagen mit jeweils 600,00 € Zinsen kann ein gemeinsamer Pauschbetrag von 1.000,00 € nicht in beiden Zeilen vollständig angesetzt werden.
Ein höherer Zins lohnt sich nur, wenn du die Laufzeit akzeptierst. 10.000,00 € zu 2,40 % für 12 Monate bringen 240,00 € Bruttozinsen. 10.000,00 € zu 2,70 % für 24 Monate bringen 540,00 €; das sind 300,00 € mehr, aber du bindest das Geld ein weiteres Jahr.
Erfasse beide Angebote mit ihrem tatsächlichen Anlagebeginn und der Laufzeit. Vergleiche anschließend nicht nur Spalte F, sondern auch Fälligkeit, Nettozinsen und effektive Nettorendite in Spalte S. Für eine geplante Ausgabe im September 2027 ist das ein anderes Ergebnis als für Geld, das bis September 2028 nicht benötigt wird.
Bei 80.000,00 € Anlagebetrag und 2,50 % für 12 Monate entstehen 2.000,00 € Bruttozinsen. Bei 120.000,00 € und demselben Zinssatz sind es 3.000,00 €, aber 20.000,00 € liegen über dem in den Hinweisen genannten Betrag von 100.000,00 € je Kunde und Bank.
Das Tabellenblatt Festgeldvergleich enthält 100 vorbereitete Vergleichszeilen von Zeile 4 bis Zeile 103. Jede Zeile nimmt ein Angebot auf, zum Beispiel 10.000,00 € bei 2,40 % für 12 Monate. Die Datei enthält keinen automatischen Online-Abgleich mit Banken.
Erforderlich sind unter anderem Bank, Sitz oder Land, Anlagebetrag, Laufzeit in Monaten, Zinssatz und Anlagebeginn. Ergänze Freistellungsauftrag, Kirchensteuersatz, Mindestanlage, Einlagensicherung und Bemerkung, wenn diese Werte für deinen Vergleich relevant sind.
Nein. Die Zinsberechnung ist ausdrücklich vereinfacht und lautet Anlagebetrag × Zinssatz × Laufzeit in Monaten ÷ 12. Bei 10.000,00 € zu 2,40 % für 12 Monate entstehen deshalb 240,00 € Bruttozinsen, unabhängig davon, ob die Zinsgutschrift jährlich oder am Laufzeitende erfolgt.
Du trägst den für dieses Angebot vorgesehenen Betrag in der Spalte Freistellungsauftrag (€) ein. Bei 800,00 € Zinsen und 1.000,00 € eingetragenem Auftrag setzt die Vorlage die zu versteuernden Zinsen auf 0,00 €. Sie prüft jedoch nicht, ob du den Sparer-Pauschbetrag von 1.000,00 € beziehungsweise 2.000,00 € insgesamt bereits bei anderen Banken nutzt.
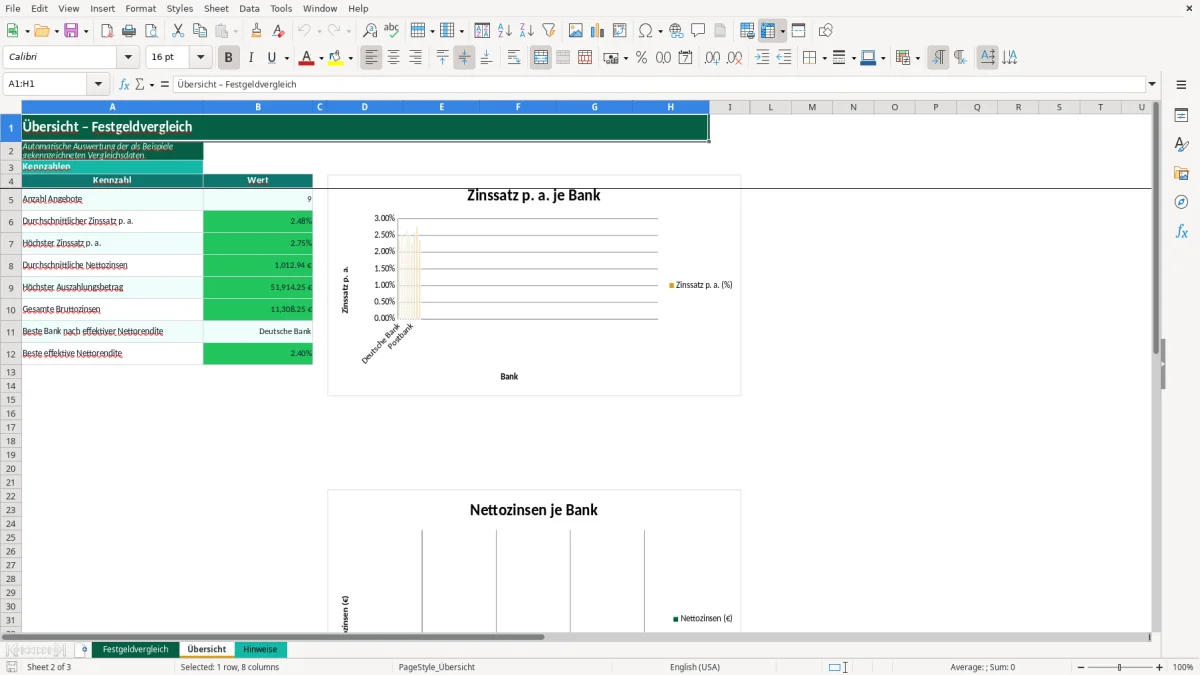
Das Tabellenblatt Übersicht zählt Angebote und berechnet durchschnittlichen sowie höchsten Zinssatz, durchschnittliche Nettozinsen, höchsten Auszahlungsbetrag, gesamte Bruttozinsen, beste Bank nach effektiver Nettorendite und die höchste Nettorendite. Zusätzlich gibt es ein Diagramm zu Zinssätzen und eines zu Nettozinsen je Bank.
Nein. Das Feld Einlagensicherung dokumentiert die eingetragene Information; die Hinweise nennen grundsätzlich bis zu 100.000,00 € je Kunde und Bank innerhalb der gesetzlichen Sicherungsgrenzen. Prüfe vor dem Abschluss das konkrete Institut, das Sicherungssystem, die Mindestanlage, Verfügbarkeit und die aktuellen Vertragsbedingungen direkt beim Anbieter.