Wohnung vermieten: Gratis Excel Vorlage (2026)
3
Gratis herunterladen
Excel-Vorlage für Hauskauf-Nebenkosten mit Grunderwerbsteuer, Makler, Notar, Fälligkeiten, Eigenkapitalprüfung und Übersicht.
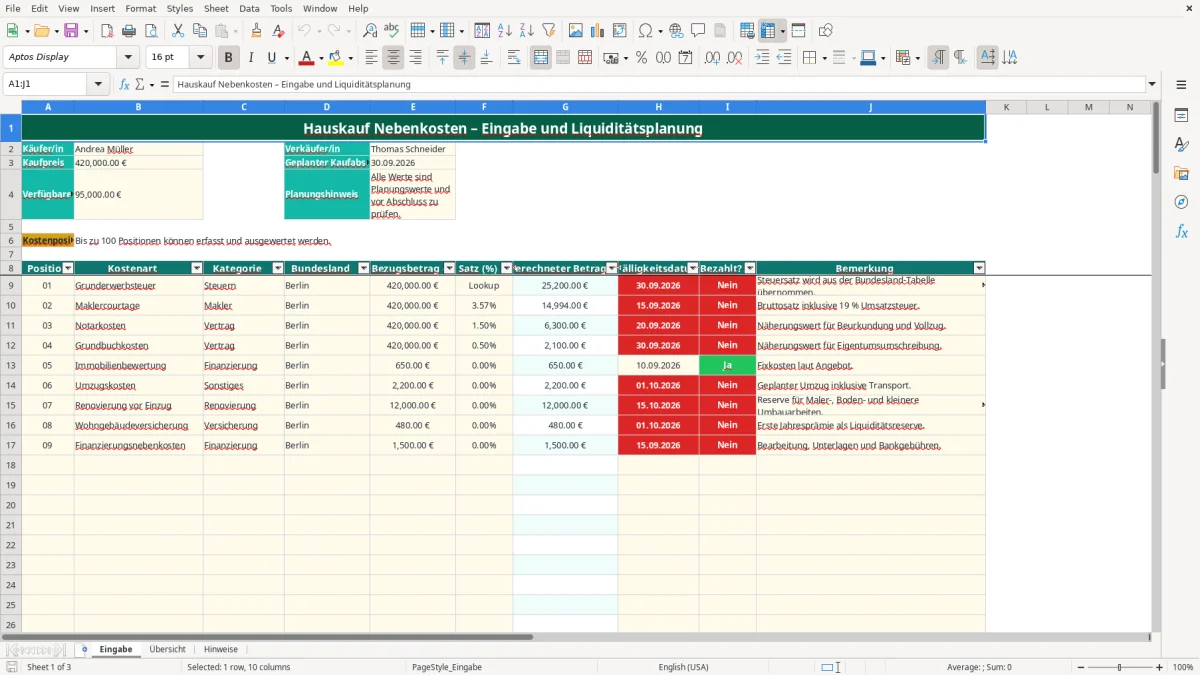
Die Excel-Vorlage für Hauskauf-Nebenkosten erfasst bis zu 100 Kostenpositionen und berechnet Beträge aus Kaufpreis, Bezugsbetrag und Prozentsatz. Sie berücksichtigt Grunderwerbsteuer nach Bundesland, Maklercourtage, Notar, Grundbuch, Fälligkeiten und Zahlungsstatus und stellt die benötigte Liquidität dem verfügbaren Eigenkapital gegenüber.
Im Tabellenblatt Eingabe trägst du Kaufpreis, Eigenkapital und jede Kostenposition ein. Das Feld „Berechneter Betrag (€)“ wird automatisch gefüllt; bei Grunderwerbsteuer übernimmt die Datei den Steuersatz aus der Bundesland-Tabelle im Blatt Übersicht. Die Übersicht summiert offene und bezahlte Beträge, zeigt den Anteil am Kaufpreis und wertet die Kosten nach Kategorien aus.
Die Vorlage ist für private Käufer gedacht, die vor dem Notartermin ihre Finanzierung und Zahlungsfähigkeit prüfen wollen. Sie ersetzt keine verbindliche Kostenaufstellung von Notar, Makler oder Bank: Besonders Notar- und Grundbuchkosten sind Näherungswerte, während Renovierung, Umzug und Versicherungen zur Liquiditätsplanung, nicht zu den klassischen Erwerbsnebenkosten, gehören.
Die zentrale Rechnung lautet: Bezugsbetrag mal Kostensatz ergibt den berechneten Betrag. Bei einem Kaufpreis von 420.000,00 € und einem Berliner Grunderwerbsteuersatz von 6,00 % entstehen 420.000,00 € × 0,06 = 25.200,00 €. Genau diesen Wert ermittelt die Vorlage bei der Kostenart Grunderwerbsteuer über den ausgewählten Eintrag im Tabellenblatt Übersicht.
Für eine Maklercourtage von 3,57 % inklusive 19 % Umsatzsteuer (USt) rechnest du 420.000,00 € × 0,0357 = 14.994,00 €. Bei angenommenen Notar- und Grundbuchkosten von 1,50 % kommen 6.300,00 € hinzu. Zusammen ergeben diese drei Positionen 46.494,00 €.
Die Vorlage kann weitere Positionen wie Finanzierung, Renovierung, Umzug oder Versicherung aufnehmen. Bei einem zusätzlichen Renovierungsbudget von 20.000,00 € steigt die geplante Liquiditätsbelastung auf 66.494,00 €, obwohl die Renovierung keine klassische Erwerbsnebenkostenposition ist.
Im Tabellenblatt Eingabe stehen die Spalten Kostenart, Kategorie, Bundesland, Bezugsbetrag, Satz, berechneter Betrag, Fälligkeitsdatum, Bezahlt und Bemerkung. Abbildung 1 zeigt diese Eingabemaske mit dem Beispielkaufpreis von 420.000,00 € und einem geplanten Kaufabschluss am 30.09.2026.
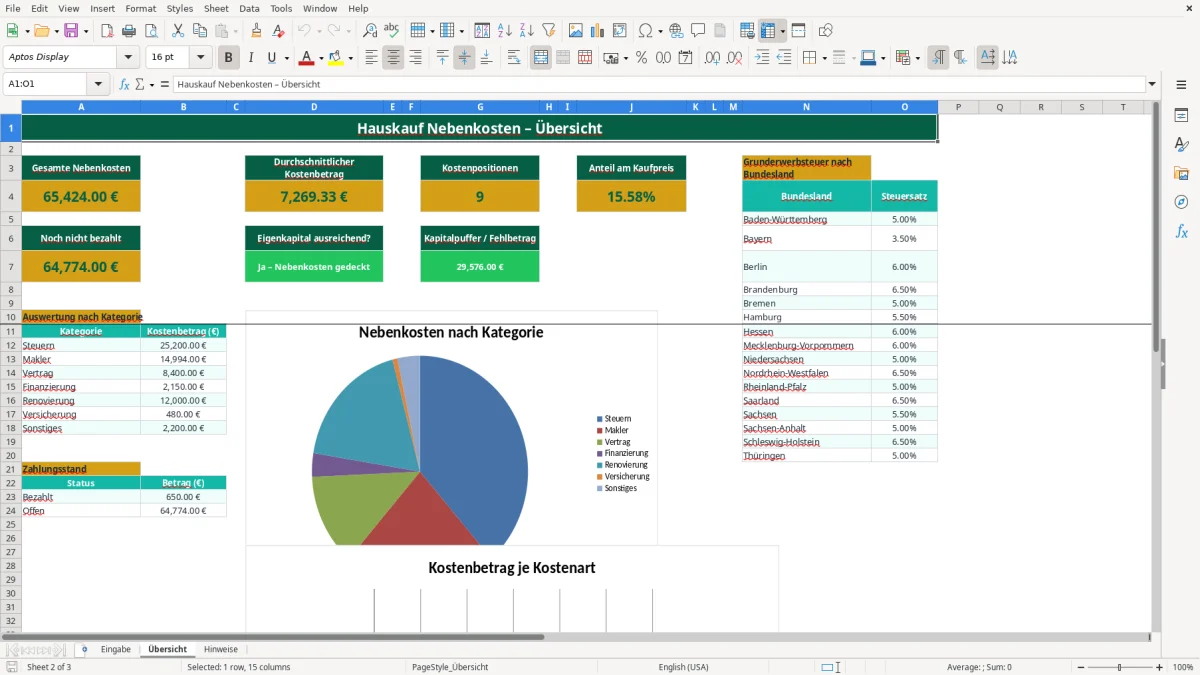
Die Formeln in G9:G110 prüfen zunächst, ob Kostenart und Bezugsbetrag vorhanden sind. Bei einem Satz größer als null wird Bezugsbetrag mal Satz berechnet; fehlt der Satz, wird der Bezugsbetrag übernommen. Das Tabellenblatt Übersicht (Abbildung 2) summiert anschließend die Ergebnisse und stellt sie dem Kaufpreis gegenüber.
Bei 66.494,00 € geplanten Kosten und 420.000,00 € Kaufpreis beträgt der Anteil 15,83 %. Mit 95.000,00 € Eigenkapital wären die Kosten rechnerisch gedeckt, der verbleibende Puffer betrüge 28.506,00 €.
Die Grunderwerbsteuer richtet sich nach dem Bundesland und wird vom Kaufpreis berechnet. Die Vorlage hinterlegt beispielsweise 3,50 % für Bayern, 5,00 % für Baden-Württemberg, 6,00 % für Berlin und Hessen sowie 6,50 % für Brandenburg, Nordrhein-Westfalen und das Saarland. Bei 420.000,00 € bedeuten 3,50 % 14.700,00 €, 6,00 % 25.200,00 € und 6,50 % 27.300,00 €.
Die Maklercourtage wird in der Vorlage als Satz auf den Bezugsbetrag erfasst. Bei 3,57 % brutto und 420.000,00 € Kaufpreis entstehen 14.994,00 €; der enthaltene USt-Regelsatz beträgt 19 % nach § 12 Abs. 1 UStG. Prüfe im Maklervertrag, ob der eingetragene Prozentsatz tatsächlich als Bruttosatz vereinbart ist.
Notar- und Grundbuchkosten werden nach dem Gerichts- und Notarkostengesetz und dem konkreten Vertragsumfang bestimmt. Die häufig verwendete Planungsgröße von 1,50 % ergibt bei 420.000,00 € zwar 6.300,00 €, ist aber keine verbindliche Gebührenrechnung. Deshalb erfasst du im Blatt Eingabe den tatsächlich für deine Planung verwendeten Bezugsbetrag und Satz.
Renovierung, Umzug und Versicherungen stehen im Modell bewusst neben den Erwerbsnebenkosten, damit du deinen Kapitalbedarf nicht zu eng kalkulierst. Eine Renovierung von 20.000,00 € erhöht den Finanzierungsbedarf direkt, führt aber nicht automatisch zu einer steuerlichen Abzugsmöglichkeit.
Abziehbare Handwerkerleistungen können bei selbst genutztem Wohneigentum unter den Voraussetzungen des § 35a EStG relevant sein. Begünstigt ist grundsätzlich der Arbeitskostenanteil, nicht der Materialanteil; die Rechnung muss unbar bezahlt werden. Die Excel-Datei berechnet diesen Steuerbonus nicht, sondern dokumentiert nur die von dir eingegebenen Kosten.
Der teuerste Fehler ist, die Grunderwerbsteuer mit einem bundesweit einheitlichen Satz zu planen. Bei 420.000,00 € Kaufpreis liegen 3,50 % in Bayern bei 14.700,00 €, während 6,50 % in Nordrhein-Westfalen 27.300,00 € ausmachen. Die Differenz von 12.600,00 € kann eine vermeintlich ausreichende Eigenkapitalreserve vollständig aufzehren.
Ein weiterer Fehler besteht darin, 3,57 % als fertigen Eurobetrag einzutragen oder den Kaufpreis in Spalte E leer zu lassen. Die Vorlage berechnet bei einem eingetragenen Satz den Betrag aus Bezugsbetrag mal Satz; bei 420.000,00 € und 3,57 % sind das 14.994,00 €. Prüfe deshalb jede Zeile in Spalte G und vergleiche sie mit dem Vertrag.
In der Praxis werden außerdem offene Zahlungen vergessen, weil nur die Gesamtsumme betrachtet wird. Bei Grunderwerbsteuer von 25.200,00 €, Makler von 14.994,00 € und Notar von 6.300,00 € sind bereits 46.494,00 € fälligkeitsrelevant. Das Tabellenblatt Übersicht trennt über den Status „Ja“ und „Nein“ bezahlte von noch offenen Beträgen.
Wer nur Steuern, Makler und Vertrag erfasst, unterschätzt den Startkapitalbedarf. Ein Renovierungsbudget von 20.000,00 € plus 3.000,00 € für Umzug und erste Versicherungen erhöht das Beispiel von 46.494,00 € auf 69.494,00 €.
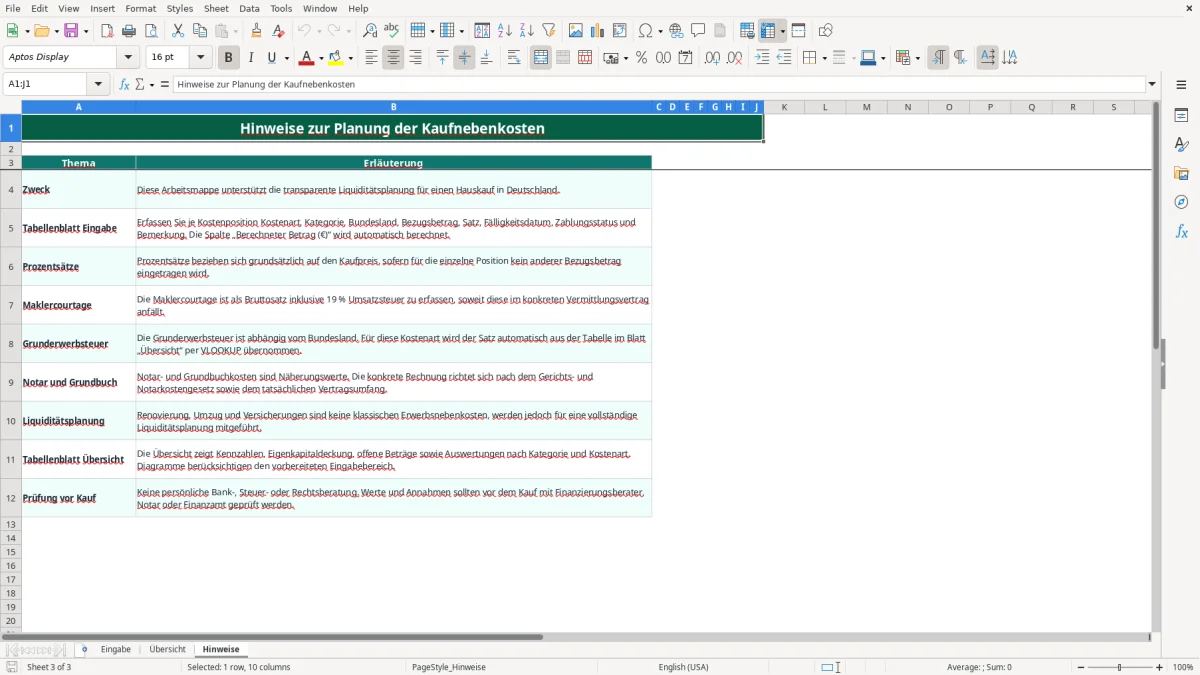
Das vierte Problem ist eine zu optimistische Notarkostenschätzung. Die Vorlage bezeichnet diese Werte als Näherung, weil Vertragsumfang und Gebührenrechnung entscheidend sind. Abbildung 3 zeigt im Blatt Hinweise genau diese Einschränkung; die Hinweise gehören zur Planung und sind keine verbindliche Rechts- oder Gebührenauskunft.
Der größte Hebel ist nicht die Rundung einer einzelnen Kostenposition, sondern die Wahl des Bundeslandsatzes und der korrekte Kaufpreisbezug. Bei 420.000,00 € Kaufpreis kostet ein Satz von 6,00 % 25.200,00 €; bei 5,00 % wären es 21.000,00 €. Die Differenz von 4.200,00 € trägst du in der Planung nicht als Wunschwert ein, sondern leitest sie aus dem tatsächlichen Standort ab.
Ein zweiter Hebel ist die Courtage. Bei 3,57 % entstehen 14.994,00 €; bei 2,975 % wären es 12.495,00 €. Die Differenz beträgt 2.499,00 €. Trage den vereinbarten Bruttosatz in Spalte F und den Kaufpreis in Spalte E ein, statt die Courtage pauschal in eine Bemerkung zu schreiben.
Mit 95.000,00 € Eigenkapital und 69.494,00 € geplanten Nebenkosten bleiben 25.506,00 € vor weiteren Kaufpreis- oder Finanzierungskosten. Wenn du zusätzlich 10.000,00 € als Sicherheitsreserve zurückhältst, sinkt der frei verfügbare Betrag auf 15.506,00 €.
Technisch ist es sinnvoller, den Kaufpreis als Bezugsbetrag je prozentualer Position zu verwenden und feste Rechnungen als Eurobetrag zu erfassen. So bleibt die automatische Berechnung nachvollziehbar und eine Änderung des Kaufpreises wirkt nur dort, wo sie tatsächlich relevant ist.
Du kannst Grunderwerbsteuer, Maklercourtage, Notar, Grundbuch, Finanzierung, Renovierung, Versicherung und Sonstiges erfassen. Jede Position erhält eine Kategorie, einen Bezugsbetrag, einen Satz oder festen Betrag, ein Fälligkeitsdatum und einen Zahlungsstatus.
Wähle im Tabellenblatt Eingabe das Bundesland und trage den Kaufpreis als Bezugsbetrag ein. Bei 420.000,00 € und 6,00 % berechnet die Vorlage 25.200,00 €; der Satz wird aus der Bundesland-Tabelle im Blatt Übersicht übernommen.
Ja. Trage dein verfügbares Eigenkapital in B4 ein. Übersicht vergleicht es mit der Summe der erfassten Nebenkosten und zeigt entweder die Deckung oder den zusätzlichen Kapitalbedarf sowie den Kapitalpuffer beziehungsweise Fehlbetrag.
Renovierung und Umzug sind keine klassischen Erwerbsnebenkosten, erhöhen aber den tatsächlichen Kapitalbedarf. Die Vorlage führt sie deshalb in den Kategorien Renovierung beziehungsweise Sonstiges mit, berechnet daraus aber keine zusätzliche Steuervergünstigung.
Erfasse Maklercourtage als Kostenart, wähle die Kategorie Makler, trage den Kaufpreis als Bezugsbetrag und den vereinbarten Bruttosatz in Spalte F ein. Bei 420.000,00 € und 3,57 % ergibt sich ein berechneter Betrag von 14.994,00 €.
Nein. Die Vorlage unterstützt eine Planung mit Näherungswerten. Die tatsächlichen Kosten richten sich nach dem Gerichts- und Notarkostengesetz sowie dem konkreten Vertragsumfang; die verbindliche Rechnung kann daher vom eingetragenen Planwert abweichen.