Private Rente Rechner – Gratis Excel Vorlage (2026)
75
Gratis herunterladen
Riester-Rente-Rechner als Excel-Vorlage: Zulagen, Mindesteigenbeitrag und Kapitalplanung für bis zu 100 Fälle übersichtlich berechnen.
Der Riester-Rente-Rechner als Excel-Vorlage berechnet für bis zu 100 Fälle Eigenbeiträge, Grundzulagen, Kinderzulagen, den erforderlichen Mindesteigenbeitrag und ein voraussichtliches Kapital. Du trägst Einkommen, Kinder, Rentenbeginn, Rendite und Vertragskosten ein; die Tabellenblätter Berechnung und Übersicht zeigen anschließend Förderquote, Status und Planungswerte.
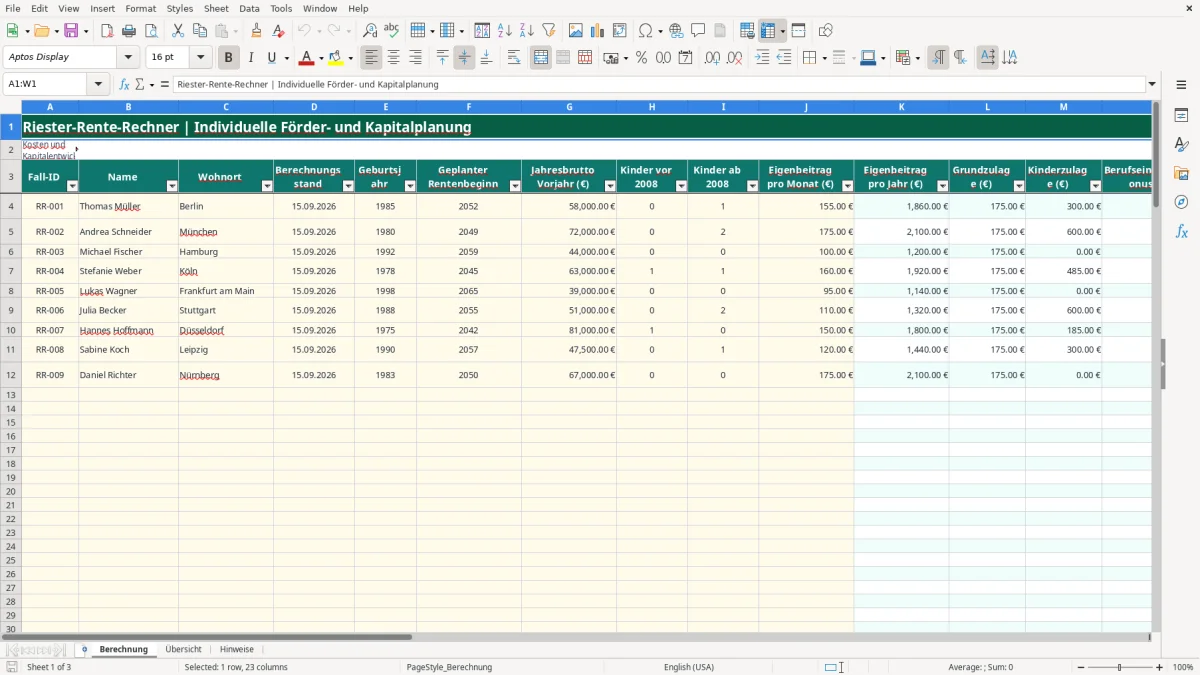
Im Tabellenblatt Berechnung erfasst du pro Fall unter anderem Geburtsjahr, geplanten Rentenbeginn, Jahresbrutto des Vorjahres und den monatlichen Eigenbeitrag. Die Datei berechnet daraus Jahresbeitrag, Zulagen, Berufseinsteigerbonus, Gesamteinzahlung, Laufzeit und Kapitalentwicklung. Abbildung 1 zeigt die Eingabemaske mit gelb markierten Eingabefeldern und automatisch berechneten weißen beziehungsweise türkis hinterlegten Spalten.
Die Vorlage ist für private Riester-Verträge und den Vergleich mehrerer Personen oder Szenarien gedacht. Sie ersetzt keine Prüfung der Zulageberechtigung, Kinderzuordnung oder Vertragsbedingungen; insbesondere Rendite und Kosten sind Planungsannahmen. Das Tabellenblatt Hinweise dokumentiert die verwendeten Zulagenwerte und die vereinfachte Rechenlogik.
Die zentrale Rechnung beginnt mit dem monatlichen Eigenbeitrag. Zahlst du beispielsweise 155 € im Monat, ergeben sich 155 € × 12 = 1.860 € Eigenbeitrag pro Jahr. Für einen Fall mit 58.000 € Vorjahresbrutto, einem Kind ab 2008 und Geburtsjahr 1985 setzt die Vorlage 175 € Grundzulage, 300 € Kinderzulage und wegen des Geburtsjahres zusätzlich 200 € Berufseinsteigerbonus an.
Der Grundsatz in der Datei lautet: 4 % des Vorjahresbruttos abzüglich Grund- und Kinderzulagen. Bei 58.000 € ergeben 4 % zunächst 2.320 €. Nach Abzug von 175 € und 300 € bleiben 1.845 € erforderlicher Mindesteigenbeitrag; die Formel begrenzt diesen Wert auf mindestens 60 € und höchstens 2.100 €.
Mit 1.860 € Jahresbeitrag liegt Thomas in diesem Beispiel 15 € über dem errechneten Mindestwert. Die Spalte Q meldet deshalb Anforderung erfüllt. Die gesamte jährliche Einzahlung in O beträgt 1.860 € + 175 € + 300 € + 200 € = 2.535 €; die Förderquote in R beträgt 675 € ÷ 2.535 € beziehungsweise rund 26,6 %.
Vom Berechnungsstand 2026 bis zum Rentenbeginn 2052 rechnet die Vorlage mit 26 Jahren. Bei 4,0 % angenommener Rendite und 80 € jährlichen Kosten wird die Einzahlung von 2.535 € pro Jahr verzinst und die Kostenbelastung berücksichtigt. Das Ergebnis in V ist eine Modellrechnung, keine garantierte Ablaufleistung; kleine Änderungen bei Rendite oder Laufzeit wirken sich über 26 Jahre deutlich aus.
Für einen zweiten Fall mit 72.000 € Vorjahresbrutto und zwei Kindern ab 2008 ergibt sich der rechnerische Bedarf aus 2.880 € minus 175 € minus 600 € = 2.105 €, wobei die Vorlage wegen der Obergrenze 2.100 € verwendet. Ein Monatsbeitrag von 175 € entspricht 2.100 € und erfüllt damit die interne Prüfung.
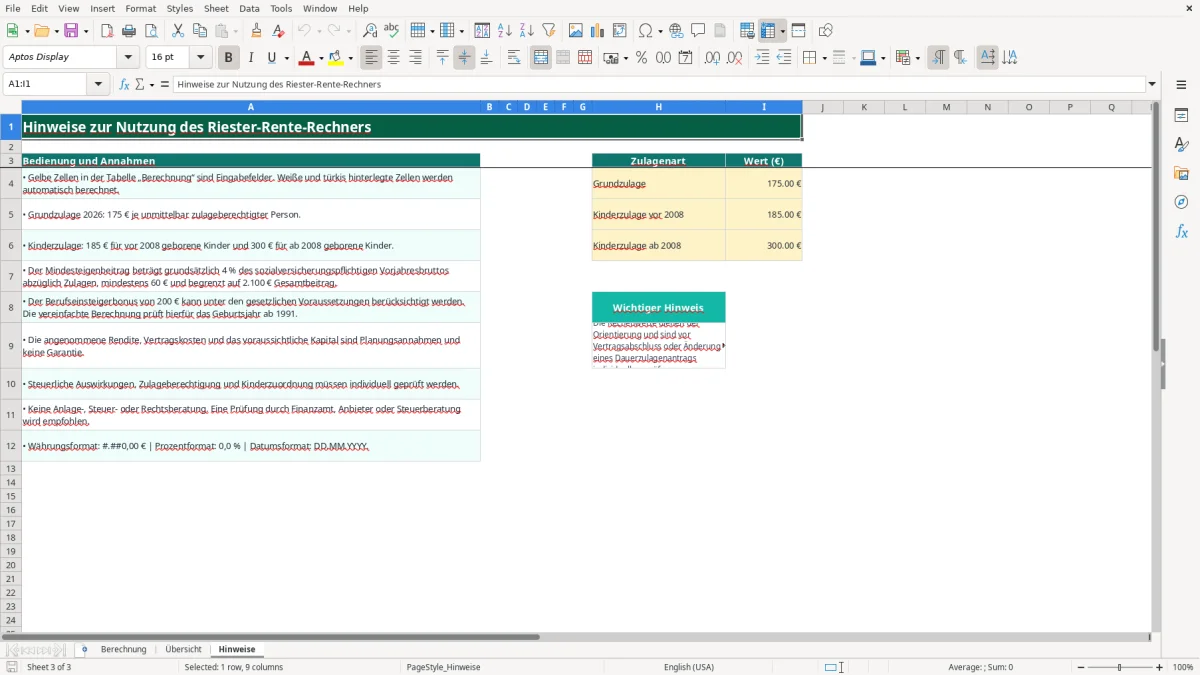
Die Hinweise des Arbeitsblatts verwenden für 2026 eine Grundzulage von 175 € je unmittelbar zulageberechtigter Person. Die Kinderzulage beträgt 185 € für ein vor 2008 geborenes Kind und 300 € für ein ab 2008 geborenes Kind. Bei einem Kind ab 2008 erhöht sich die jährliche Förderung damit um 300 €; bei zwei solchen Kindern sind es 600 €.
Als Planungsregel nutzt die Datei 4 % des sozialversicherungspflichtigen Vorjahresbruttos abzüglich Zulagen. Der Eigenbeitrag ist im Modell auf mindestens 60 € und der Gesamtbeitrag auf höchstens 2.100 € begrenzt. Beispiel: Bei 44.000 € Vorjahresbrutto ergeben 4 % 1.760 €; ohne Kinder und mit 175 € Grundzulage verbleiben 1.585 € beziehungsweise rund 132,08 € monatlich.
Die Datei setzt den Berufseinsteigerbonus von 200 € vereinfacht anhand des Geburtsjahres ab 1991 an. Das ist keine vollständige Prüfung der gesetzlichen Voraussetzungen. Auch die unmittelbare Zulageberechtigung, die Kinderzuordnung und ein korrekt gestellter Dauerzulagenantrag werden nicht anhand von Bescheiden oder Vertragsdaten verifiziert.
Riester-Beiträge können im Rahmen der Günstigerprüfung nach § 10a EStG berücksichtigt werden; das Finanzamt vergleicht den möglichen Sonderausgabenabzug mit dem Zulagevorteil. Die Excel-Datei berechnet jedoch keine individuelle Einkommensteuer, keinen Grenzsteuersatz und keine spätere Besteuerung der Rentenleistung.
Bei 1.860 € Eigenbeitrag und 675 € Zulagen zeigt die Vorlage 2.535 € jährliche Einzahlung. Daraus lässt sich nicht automatisch eine Steuererstattung ableiten, weil dafür unter anderem Einkommen, Veranlagung und bereits ausgeschöpfte Abzugsmöglichkeiten erforderlich sind.
Der teuerste Fehler ist ein zu niedriger Eigenbeitrag. Bei 58.000 € Vorjahresbrutto und einer Grundzulage von 175 € sowie 300 € Kinderzulage beträgt der rechnerische Mindestbeitrag 1.845 € im Jahr. Zahlst du nur 100 € monatlich, kommen 1.200 € zusammen; gegenüber dem Modellwert fehlen 645 €, und die Spalte Q zeigt Eigenbeitrag erhöhen.
Die Kinderzulage vor und ab 2008 wird getrennt erfasst. Wird ein ab 2008 geborenes Kind irrtümlich als vor 2008 eingetragen, rechnet die Vorlage mit 185 € statt 300 €; die Differenz beträgt 115 € pro Jahr. Bei zwei Kindern summiert sich der falsche Ansatz auf 230 € jährlich, bevor weitere Auswirkungen auf den Mindesteigenbeitrag entstehen.
Ein weiterer Fehler ist, 4,0 % Rendite einzutragen, aber Vertragskosten nicht zu berücksichtigen. Bei 2.535 € jährlicher Einzahlung über 26 Jahre ergibt eine einfache Einzahlungssumme 65.910 €; bei 80 € Kosten pro Jahr werden allein 2.080 € nominal berücksichtigt, zusätzlich zur entgangenen Verzinsung dieser Kosten.
Die Kapitalformel der Vorlage zieht die jährlichen Kosten vom Einzahlungsbetrag ab und verzinst den verbleibenden Betrag. Das ist eine vereinfachte Jahresrechnung, kein vollständiger Versicherungsablauf mit Garantiekosten, Überschüssen, Rentenfaktor oder Verrentungsphase.
Die ersten drei Zeilen sind mit Beispieldaten befüllt: 58.000 €, 72.000 € und 44.000 € Vorjahresbrutto. Wenn du diese Werte nicht ersetzt, zählt die Übersicht weiterhin drei Fälle und summiert deren Einzahlungen; leere vorbereitete Zeilen ab 7 verändern die Kennzahlen nicht.
Der stärkste Hebel ist meist der monatliche Eigenbeitrag. Erhöhst du im Beispiel von 155 € auf 180 €, steigt der Jahresbeitrag von 1.860 € auf 2.160 €; bei unveränderten Zulagen wächst die Gesamteinzahlung von 2.535 € auf 2.835 €. Trage den neuen Wert in Spalte J ein und prüfe anschließend Q, O und V.
Ein späterer Rentenbeginn verlängert die Ansparphase. Bei 26 statt 20 Jahren wirken sechs zusätzliche Jahre auf jede Einzahlung und deren Verzinsung; bei 2.535 € jährlich und 4,0 % Rendite sind das 15.210 € zusätzliche Einzahlungen, bevor der Zinseszinseffekt berücksichtigt wird.
Teste die Rendite in Spalte S nicht nur mit einem Wert. Bei 2.535 € Jahreszahlung, 26 Jahren und 4,0 % beträgt der theoretische Endwert der Einzahlung ohne Kosten rund 106.000 €; bei 3,0 % sind es grob 92.000 €. Die tatsächliche Ausgabe in V berücksichtigt zusätzlich den eingetragenen Kostenbetrag.
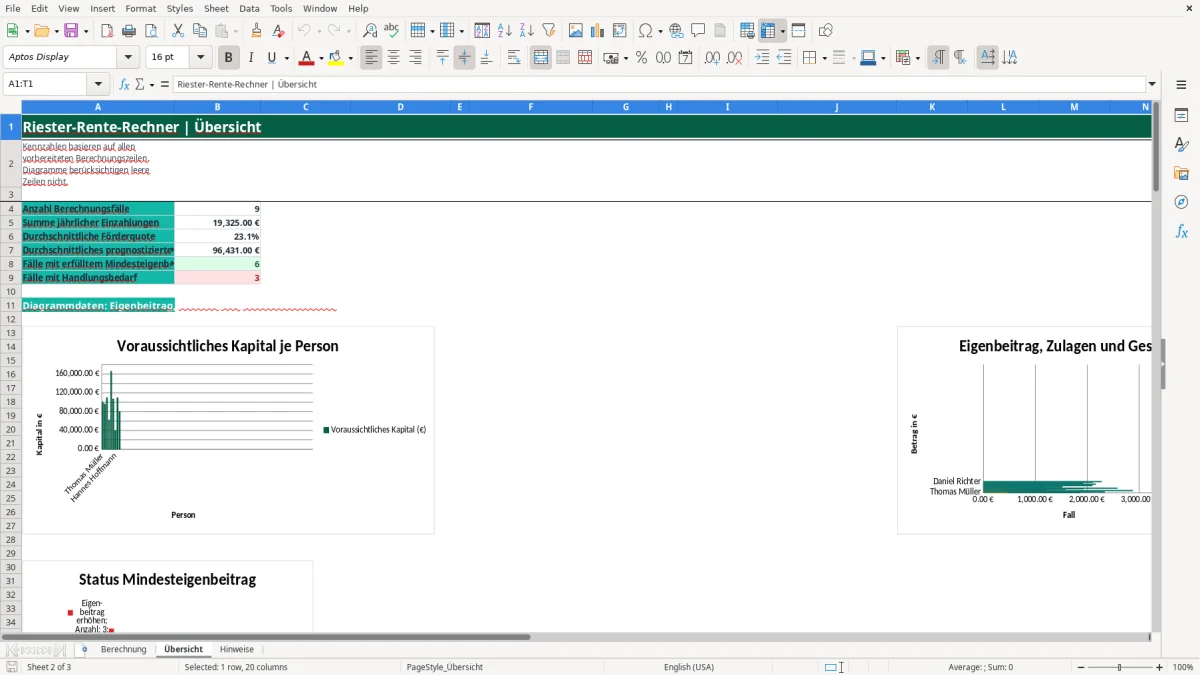
Die Übersicht eignet sich anschließend für den Vergleich mehrerer Varianten. Abbildung 2 zeigt dafür die Kennzahlen und Diagramme, während Hinweise die Annahmen und den vereinfachten Charakter der Planung festhalten.
Die Vorlage verwendet 175 € Grundzulage, 185 € Kinderzulage für vor 2008 geborene Kinder und 300 € für ab 2008 geborene Kinder. Zusätzlich berücksichtigt die vereinfachte Formel 200 € Berufseinsteigerbonus, wenn das Geburtsjahr ab 1991 liegt.
Die Vorlage rechnet grundsätzlich 4 % des eingegebenen Jahresbruttos des Vorjahres abzüglich Grund- und Kinderzulagen. Der Wert wird auf mindestens 60 € und höchstens 2.100 € begrenzt. Bei 44.000 € Brutto und 175 € Grundzulage ergibt das 1.585 € jährlich.
Im Tabellenblatt Berechnung sind die Zeilen 4 bis 103 vorbereitet. Damit kannst du bis zu 100 Fälle erfassen. Die Übersicht zählt nur Zeilen mit einer Fall-ID; die vorhandenen Beispieldaten solltest du vor der eigenen Auswertung ersetzen.
Diese Meldung erscheint, wenn der Jahresbeitrag aus Spalte K unter dem errechneten Mindesteigenbeitrag aus Spalte P liegt. Bei 58.000 € Vorjahresbrutto, 175 € Grundzulage und 300 € Kinderzulage beträgt der Modellwert 1.845 €; 100 € monatlich reichen mit 1.200 € nicht aus.
Nein. Die Datei berechnet ein voraussichtliches Kapital in Spalte V, aber keine monatliche Rentenzahlung. Dafür fehlen unter anderem verbindlicher Rentenfaktor, Vertragsgarantie, Verrentungskosten und die konkrete Produktentwicklung.
Nein. Rendite und Vertragskosten sind Planungsannahmen. Bei 2.535 € jährlicher Einzahlung über 26 Jahre führt eine angenommene Rendite von 4,0 % zu einem anderen Kapital als 3,0 %; die Datei zeigt deshalb eine Szenariorechnung und keine Zusage des Anbieters.