Rentenbesteuerung Excel – Gratis Vorlage (2026)
2
Gratis herunterladen

Berechne Schenkungsteuer für bis zu 100 Fälle mit Freibeträgen, Steuerklassen, früheren Schenkungen und Übersicht.
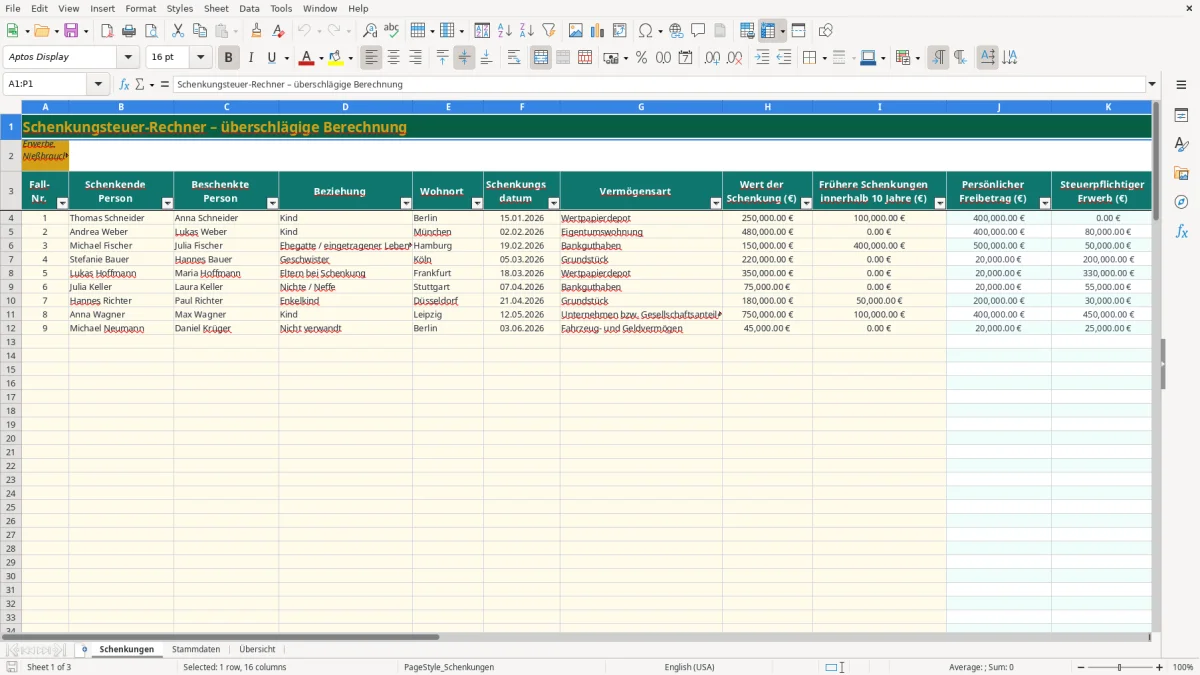
Der Schenkungsteuer-Rechner als Excel Vorlage ermittelt für bis zu 100 erfasste Fälle den persönlichen Freibetrag, den steuerpflichtigen Erwerb, den hinterlegten Steuersatz und die voraussichtliche Steuer. Du trägst Beziehung, Schenkungswert und frühere Schenkungen ein; die Datei zeigt zusätzlich Status, effektive Steuerquote und eine Gesamtübersicht.
Das Tabellenblatt Schenkungen enthält die Eingabespalten für Personen, Beziehung, Wohnort, Datum, Vermögensart und Werte. Abbildung 1 zeigt außerdem die automatisch berechneten Spalten für Freibetrag, Steuerklasse, Steuersatz, Steuerbetrag und Hinweis. Die vorbereiteten Zeilen 4 bis 103 sind mit Formeln ausgestattet.
Die Vorlage ist für eine überschlägige Planung privater Schenkungen in Deutschland gedacht. Sie ersetzt keine verbindliche Bewertung oder Steuerfestsetzung; insbesondere Immobilien, Nießbrauch, Betriebsvermögen und mehrere Erwerbe müssen rechtlich gesondert geprüft werden.
Die zentrale Rechnung lautet: aktueller Wert plus frühere Schenkungen innerhalb von 10 Jahren minus persönlicher Freibetrag. Das Ergebnis wird nicht negativ; die Formel verwendet mindestens 0 €. Ein Kind erhält nach den hinterlegten Stammdaten einen Freibetrag von 400.000 €.
Beispiel: Ein Elternteil überträgt 250.000 € auf ein Kind und hat innerhalb des maßgeblichen Zeitraums bereits 100.000 € geschenkt. Der zusammengerechnete Erwerb beträgt 350.000 €; nach 400.000 € Freibetrag bleiben 0 € steuerpflichtiger Erwerb. Die Spalte P meldet folgerichtig Keine Steuer nach Freibetrag.
Bei einer Schenkung von 600.000 € an ein Kind ohne frühere Erwerbe ergibt sich zunächst 600.000 € minus 400.000 € = 200.000 € steuerpflichtiger Erwerb. Die hinterlegten Stammdaten ordnen diesen Betrag der Steuerklasse I und der Stufe bis 300.000 € mit 11 % zu; daraus berechnet die Datei 22.000 € voraussichtliche Schenkungsteuer.
Die Spalte O setzt diesen Steuerbetrag ins Verhältnis zum aktuellen Schenkungswert: 22.000 € geteilt durch 600.000 € ergeben 3,67 %. Das ist eine Rechenquote der Datei, nicht der gesetzliche Steuersatz. Für die eigentliche Steuerberechnung nutzt die Vorlage eine einfache Stufenlogik über SVERWEIS und nicht eine individuelle Bewertung jedes Vermögensgegenstands.
Die gesetzliche Schenkungsteuer richtet sich in Deutschland nach dem Erbschaftsteuer- und Schenkungsteuergesetz (ErbStG). Die persönlichen Freibeträge werden grundsätzlich nach § 16 ErbStG bestimmt: 500.000 € für Ehegatten und eingetragene Lebenspartner, 400.000 € für Kinder und 200.000 € für Enkelkinder. Erwerbe von derselben Person innerhalb von zehn Jahren werden nach § 14 ErbStG zusammengerechnet.
Die Datei bildet diese Logik über das Feld Frühere Schenkungen innerhalb 10 Jahre ab. Beispiel: 300.000 € frühere Schenkungen plus 250.000 € aktuelle Schenkung ergeben 550.000 €; bei einem Kind bleiben nach 400.000 € Freibetrag 150.000 € steuerpflichtig. Die Vorlage setzt diesen Betrag mit dem hinterlegten Satz von 11 % an und zeigt 16.500 € an.
Für Geld ist der Nennwert meist unmittelbar nachvollziehbar. Bei einer Eigentumswohnung oder einem Grundstück ist dagegen der steuerliche Grundbesitzwert maßgeblich, der nicht zwingend dem frei vereinbarten Kaufpreis entspricht; die Bewertung richtet sich nach dem Bewertungsgesetz. Eine Schenkung muss dem Finanzamt grundsätzlich innerhalb von drei Monaten angezeigt werden (§ 30 ErbStG), sofern keine notarielle Beurkundung bereits eine Anzeige auslöst.
Die hinterlegten Sätze sind Arbeitsannahmen und können im Blatt Stammdaten bearbeitet werden. Vor einer Erklärung solltest du deshalb insbesondere Immobilienwert, Nießbrauch, gemischte Schenkung und frühere Erwerbe anhand der geltenden Vorschriften prüfen.
Der teuerste Fehler ist ein leer gelassenes Feld für frühere Schenkungen. Werden einem Kind aktuell 250.000 € übertragen, fällt bei 400.000 € Freibetrag zunächst keine Steuer an; wurden aber bereits 300.000 € übertragen, beträgt der zusammengefasste Erwerb 550.000 €. Die Vorlage zeigt dann 150.000 € steuerpflichtigen Erwerb und bei 11 % rund 16.500 € an.
Die Beziehung steuert Freibetrag und Steuerklasse über SVERWEIS. Wird ein Schwiegerkind irrtümlich als Kind erfasst, kann die Rechnung 400.000 € statt 20.000 € Freibetrag verwenden. Bei einer Schenkung von 100.000 € wären das im Modell 0 € steuerpflichtiger Erwerb gegenüber 80.000 € bei korrekter Eingabe.
Bei einer Eigentumswohnung sind 480.000 € nicht automatisch der steuerliche Wert. Eine falsche Bewertung von 80.000 € kann bei einem Kind den steuerpflichtigen Erwerb um denselben Betrag verändern. Bei 11 % entspricht das im Modell 8.800 € rechnerischer Steuerdifferenz.
Die Vorlage macht Eingabefehler sichtbar, ersetzt aber keine Grundstücksbewertung. Nutze den Status Prüfung erforderlich nicht als Freigabe, sondern als Signal, den Fall außerhalb der einfachen Tabellenlogik zu kontrollieren.
Der wichtigste Hebel ist der Zehnjahreszeitraum. Eine Übertragung von 400.000 € an ein Kind bleibt im Modell vollständig innerhalb des Freibetrags; eine zusätzliche Schenkung von 200.000 € im selben Zeitraum führt zu 200.000 € steuerpflichtigem Erwerb und bei 11 % zu 22.000 €.
Bei zwei Kindern kann die Verteilung die Belastung verändern. Werden 800.000 € gleichmäßig übertragen, erhält jedes Kind 400.000 € und bleibt im Modell steuerfrei. Wird derselbe Betrag nur einem Kind geschenkt, verbleiben 400.000 € über dessen Freibetrag; bei 15 % in der hinterlegten Stufe wären das 60.000 €.
Die Datei hilft damit vor allem beim Vergleich von Szenarien: 600.000 € an ein Kind ergeben im Beispiel 22.000 €, während zwei Übertragungen von je 300.000 € an zwei Kinder jeweils unter 400.000 € bleiben.
Das Blatt Schenkungen enthält vorbereitete Eingabezeilen von 4 bis 103 und damit 100 Fälle. Die Formeln in den Spalten J bis P berechnen jede ausgefüllte Zeile automatisch.
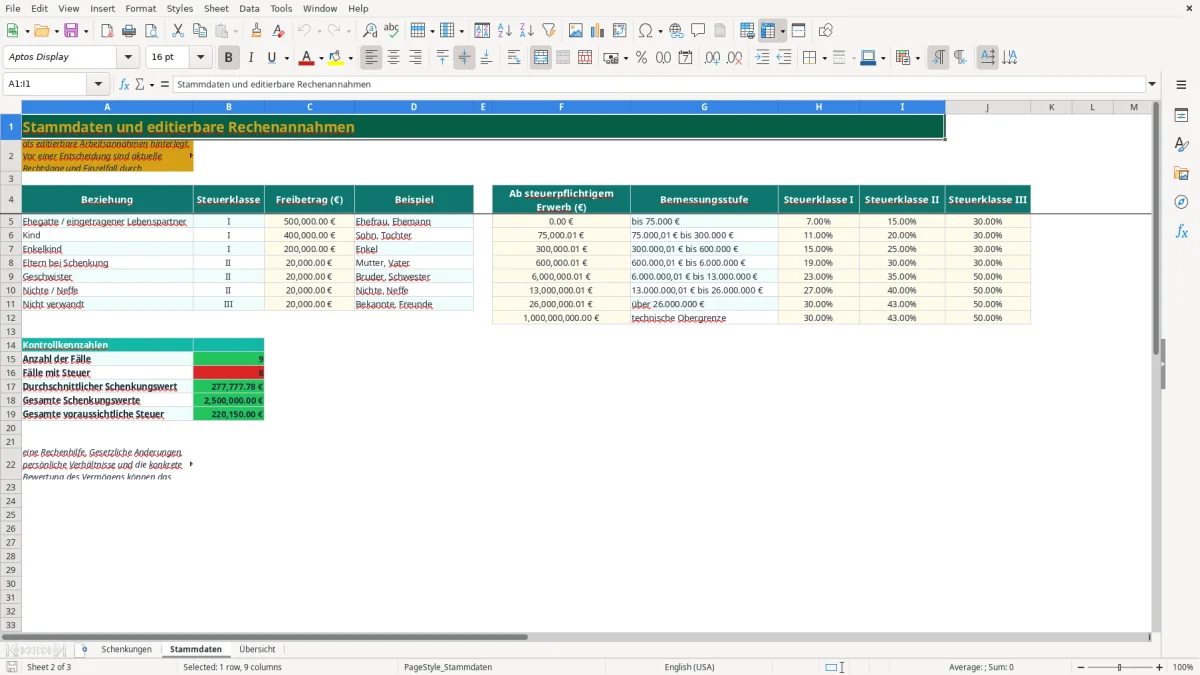
Hinterlegt sind unter anderem 500.000 € für Ehegatten und eingetragene Lebenspartner, 400.000 € für Kinder, 200.000 € für Enkelkinder sowie 20.000 € für Geschwister und nicht verwandte Personen. Die Werte stehen im Blatt Stammdaten und sind als Arbeitsannahmen editierbar.
Ja. Du trägst den Betrag im Feld Frühere Schenkungen innerhalb 10 Jahre ein. Bei 250.000 € aktueller und 100.000 € früherer Schenkung an ein Kind rechnet die Datei mit 350.000 € Gesamterwerb.
Nein. Sie liefert eine überschlägige Berechnung mit den hinterlegten Freibeträgen, Steuerklassen und Sätzen. Grundstücksbewertungen, Nießbrauch, Betriebsvermögen und besondere Gestaltungen können das Ergebnis erheblich verändern.
Die editierbaren Arbeitsannahmen stehen im Tabellenblatt Stammdaten. Dort findest du die Beziehungstabelle mit Steuerklasse und Freibetrag sowie die Bemessungsstufen für die Steuerklassen I bis III.
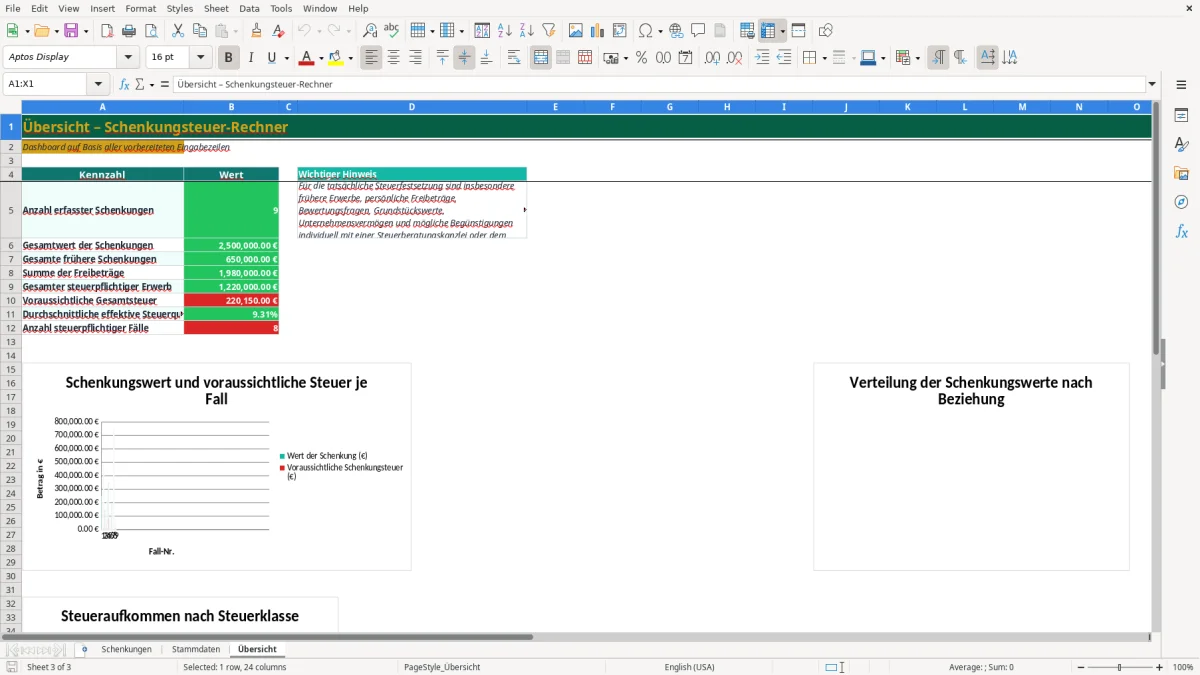
Die Übersicht zählt Fälle und steuerpflichtige Fälle und summiert Schenkungswerte, frühere Schenkungen, Freibeträge, steuerpflichtigen Erwerb und voraussichtliche Steuer. Zusätzlich zeigen drei Diagramme die Schenkungswerte, die Verteilung nach Beziehung und das Steueraufkommen nach Steuerklasse.