Dividendenkalender – Gratis Excel Vorlage (2026)
3
Gratis herunterladen

Excel-Vorlage zur Verwaltung von VL-Verträgen, Arbeitgeberanteilen, Status, Sparzulage und Auswertung nach Anlageart für Personalabteilungen.
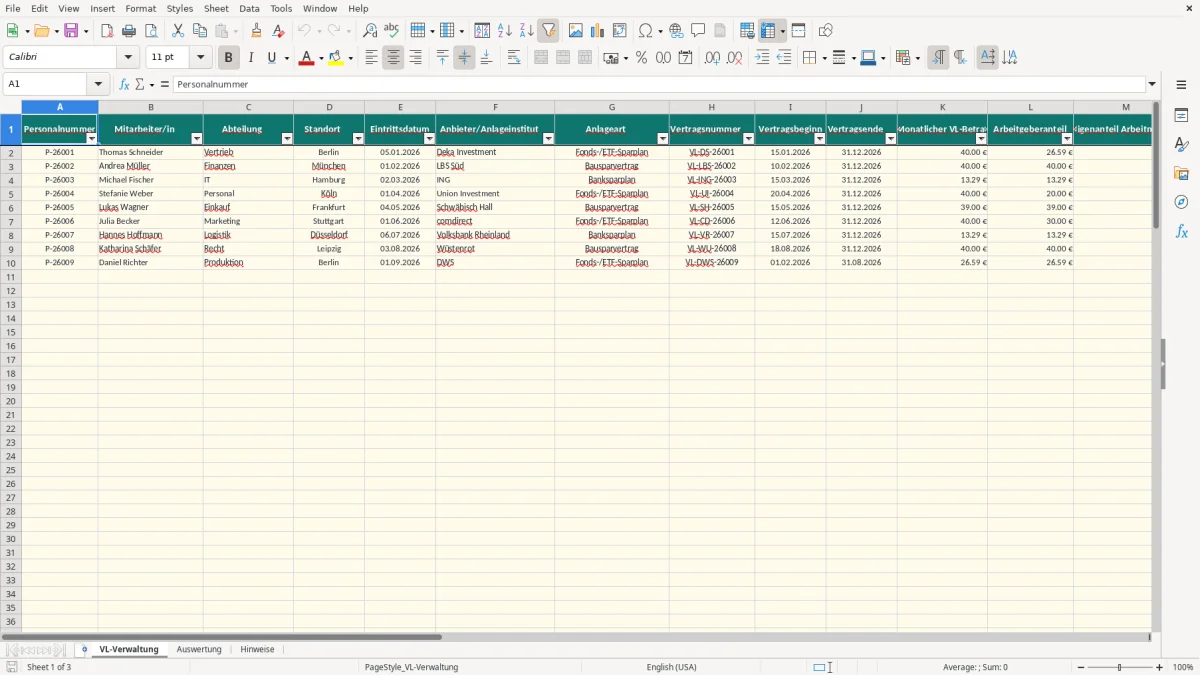
Diese Excel-Vorlage verwaltet vermögenswirksame Leistungen (VL) je Mitarbeiter:in. Sie enthält die Blätter VL-Verwaltung, Auswertung und Hinweise und berechnet aus Status und Arbeitgeberanteil den Jahresaufwand sowie eine geschätzte Arbeitnehmer-Sparzulage anhand deiner eigenen Annahmen.
Im Tabellenblatt VL-Verwaltung erfasst du Personalnummer, Mitarbeiter:in, Abteilung, Standort, Anbieter, Anlageart, Vertragsnummer, Laufzeiten und Beträge. Bei einem aktiven Vertrag multipliziert die Datei den monatlichen Arbeitgeberanteil mit zwölf; die Auswertung fasst Verträge, Aufwand, durchschnittliche VL-Beträge und Sparzulagen zusammen.
Die Vorlage eignet sich für Personalabteilungen, Lohnbuchhaltung und kleinere Unternehmen mit bis zu 100 vorbereiteten Erfassungszeilen. Sie ersetzt keine Lohnabrechnung und prüft weder Einkommen noch Vertragsunterlagen automatisch; die Fördersätze und Fördergrenzen stehen deshalb im Blatt Auswertung zunächst auf 0,00 und müssen fachlich festgelegt werden.
Die zentrale Rechnung beginnt mit dem monatlichen Arbeitgeberanteil. Bei einem aktiven Vertrag mit 26,59 € Arbeitgeberanteil ergeben sich 26,59 € × 12 = 319,08 € Jahresaufwand; bei einem ruhenden Vertrag ergibt die Hochrechnung 0,00 €, selbst wenn ein alter Betrag eingetragen bleibt.
Angenommen, drei aktive Verträge enthalten Arbeitgeberanteile von 26,59 €, 40,00 € und 13,29 €. Der monatliche Arbeitgeberaufwand beträgt dann 79,88 €, die Hochrechnung im Blatt Auswertung 958,56 € pro Jahr. Der Gesamtbetrag der Anlage kann höher sein: Beim ersten Vertrag kommen 13,41 € Eigenanteil hinzu, sodass monatlich 40,00 € angelegt werden.
Das Tabellenblatt VL-Verwaltung (Abbildung 1) führt diese Werte in den Spalten K bis R zusammen. N zeigt den Jahresbetrag Arbeitgeber, P die Förderfähigkeit, Q den hinterlegten Fördersatz und R die geschätzte Sparzulage.
Die Schätzung verwendet den kleineren Wert aus Jahresarbeitgeberbetrag und Fördergrenze und multipliziert ihn mit dem Fördersatz. Bei 319,08 € Jahresbetrag, 20 % Fördersatz und 400,00 € Fördergrenze wären es 319,08 € × 20 % = 63,82 €; bei 2.000,00 € Jahresbetrag und derselben Grenze wären es höchstens 80,00 €.
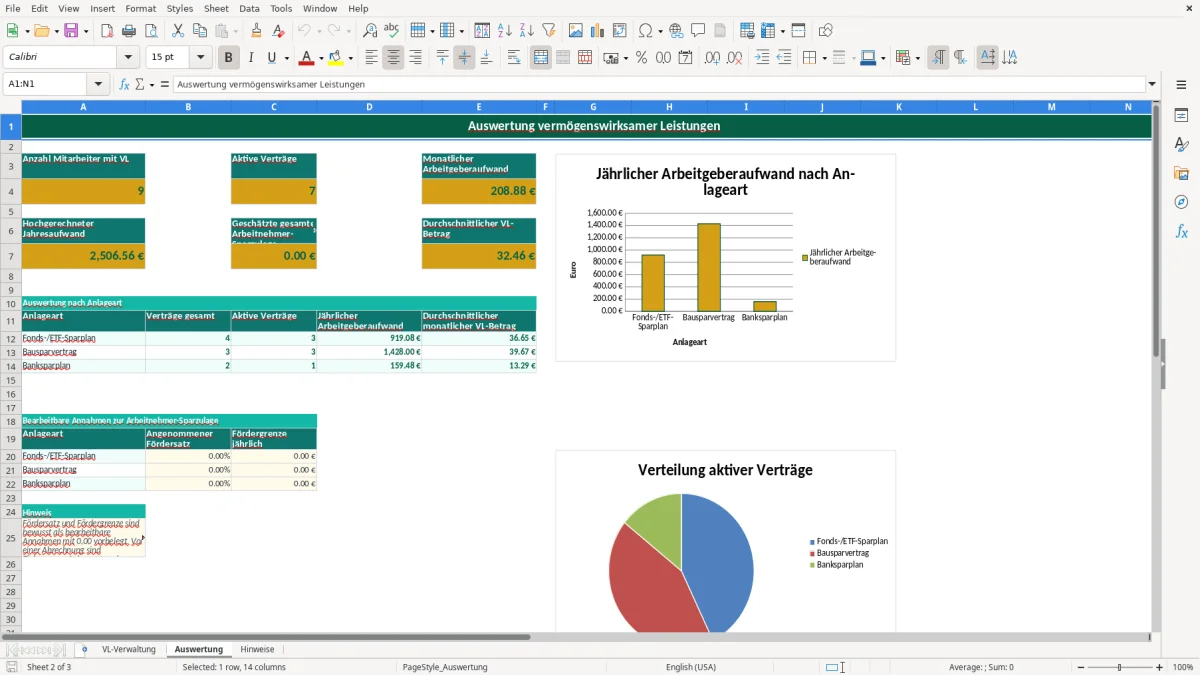
Die Parameter stehen in Auswertung im Bereich A18:C22 und sind zunächst mit 0,00 vorbelegt. Das ist sachlich sinnvoll, weil die Datei keine Einkommenserklärung, Vertragsprüfung oder automatische Rechtsprüfung vornimmt.
Vermögenswirksame Leistungen sind arbeitgeberfinanzierte oder teilweise arbeitgeberfinanzierte Sparbeiträge. Der Anspruch kann sich aus Arbeitsvertrag, Tarifvertrag oder Betriebsvereinbarung ergeben; die Excel-Datei dokumentiert den Vertrag, entscheidet aber nicht, ob ein Anspruch besteht.
Für die Arbeitnehmer-Sparzulage gelten je nach Anlageart unterschiedliche Förderbedingungen. Für viele Fälle werden bei Fondsanlagen 20 % bis zu einem geförderten Jahresbetrag von 400,00 € und bei wohnungswirtschaftlichen Anlagen 9 % bis zu 470,00 € genannt; zusätzlich ist die Einkommensgrenze maßgeblich. Die Prüfung muss sich auf die Einkommensteuerdaten und den konkreten Vertrag beziehen, nicht allein auf den Monatsbetrag.
Ein Fondsbeitrag von 40,00 € monatlich ergibt 480,00 € im Jahr. Bei einer Fördergrenze von 400,00 € und 20 % wären rechnerisch 80,00 € möglich; bei einem Bausparvertrag und 9 % auf 470,00 € wären es 42,30 €. Diese Werte sind Beispiele und werden nicht automatisch als gesetzliche Werte in der Datei gesetzt.
Der Arbeitgeberanteil gehört in die laufende Entgeltabrechnung und muss nach den betrieblichen Unterlagen verarbeitet werden. Personalnummer, Vertragsnummer und Anlagevertrag sind personenbezogene Daten; nach Art. 5 und Art. 32 DSGVO müssen Zweckbindung, Zugriffsschutz und sichere Speicherung eingehalten werden.
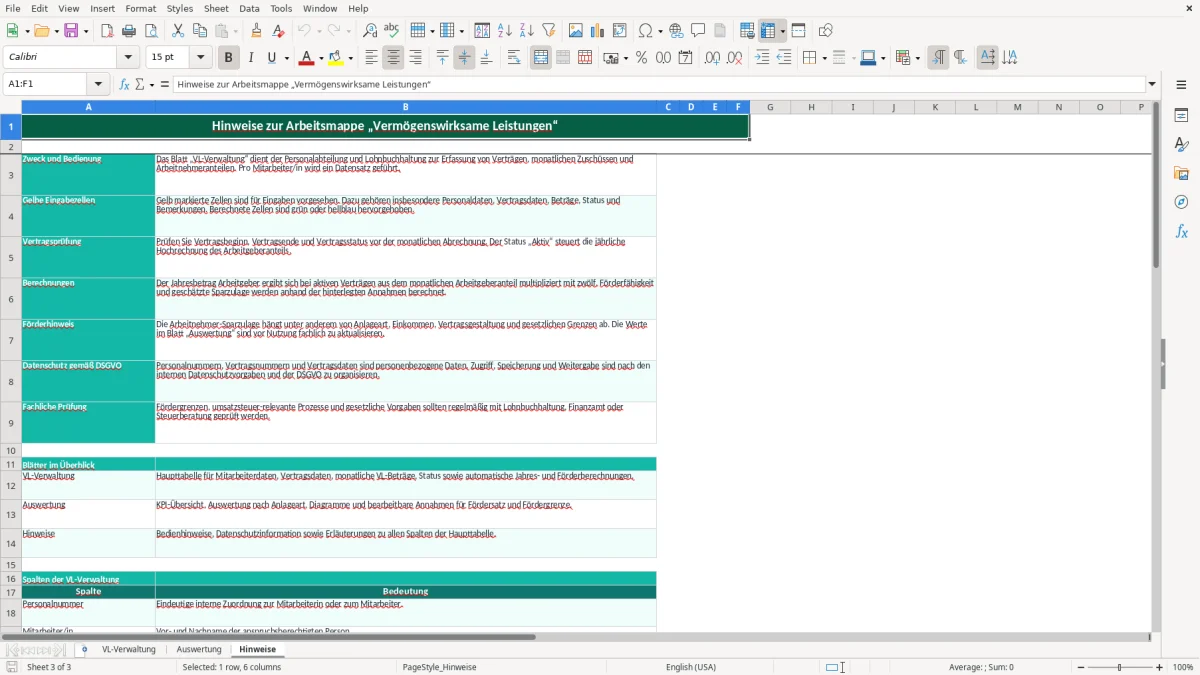
Abbildung 2 zeigt im Blatt Auswertung die Kennzahlen und die bearbeitbaren Förderannahmen. Abbildung 3, das Blatt Hinweise, weist ausdrücklich auf Datenschutz und fachliche Prüfung hin; die Datei übermittelt keine Daten an das Finanzamt und erzeugt keine Lohnsteueranmeldung.
Der teuerste Fehler ist ein falscher Vertragsstatus. Bleibt ein beendeter Vertrag auf Aktiv, wird ein Arbeitgeberanteil von 40,00 € mit 480,00 € Jahresaufwand hochgerechnet; bei sechs Monaten ohne tatsächliche Zahlung kann die Abweichung 240,00 € betragen.
Bei einem Gesamtbetrag von 40,00 € sind 26,59 € Arbeitgeberanteil und 13,41 € Eigenanteil zwei unterschiedliche Größen. Wer den Gesamtbetrag versehentlich als Arbeitgeberanteil erfasst, weist 480,00 € statt 319,08 € Jahresaufwand aus und überschätzt den Arbeitgeberaufwand um 160,92 €.
Ein hoher VL-Betrag bedeutet nicht automatisch eine hohe Sparzulage. Bei 100,00 € monatlich entstehen 1.200,00 € im Jahr; bei einer angenommenen Fördergrenze von 400,00 € und 20 % beträgt die Rechengröße trotzdem höchstens 80,00 €. Außerdem kann die persönliche Einkommensgrenze die Förderung ausschließen.
Ein Vertrag mit Beginn 15.03.2026 und Ende 31.12.2026 ist nicht automatisch zwölf Monate aktiv. Die Datei rechnet jedoch bei Status Aktiv den eingetragenen Monatsbetrag pauschal mit zwölf hoch; deshalb müssen Vertragsbeginn, Vertragsende und Status vor der Abrechnung geprüft werden.
Die Spalten S und die Hinweise helfen bei der Dokumentation, ersetzen aber keine Belegprüfung. Besonders bei mehreren Standorten sollte jede Personalnummer eindeutig sein, weil die Auswertung die Datensätze nicht nach Vertragsnummer validiert.
Die wichtigste Stellschraube ist die Datenqualität, nicht ein komplexeres Rechenmodell. Wenn zehn aktive Verträge jeweils mit 40,00 € Arbeitgeberanteil statt mit 26,59 € erfasst werden, steigt der angezeigte Jahresaufwand von 3.190,80 € auf 4.800,00 € — eine Differenz von 1.609,20 €.
Trage Gesamtbetrag, Arbeitgeberanteil und Eigenanteil getrennt ein. Bei 50,00 € Gesamtbetrag und 30,00 € Arbeitgeberanteil gehören 20,00 € in den Eigenanteil; so bleibt der Arbeitgeberaufwand mit 360,00 € pro Jahr nachvollziehbar.
Die Förderparameter im Blatt Auswertung sollten getrennt nach Anlageart gepflegt werden. Bei 40,00 € monatlich und 20 % auf maximal 400,00 € ergibt sich eine Schätzung von 80,00 €; bei 9 % und 470,00 € sind es 42,30 €. Ändert sich eine geprüfte Annahme, aktualisieren sich die Auswertungswerte aus den Eingaben.
Für die operative Kontrolle ist die Auswertung nach Anlageart hilfreicher als ein einziger Gesamtwert. Abbildung 2 zeigt dafür die beiden Diagramme; sie machen beispielsweise sichtbar, ob 20 Bausparverträge oder nur 5 Fondsverträge den größeren Jahresaufwand verursachen.
Das Blatt VL-Verwaltung enthält vorbereitete Zeilen von 2 bis 101 und damit 100 Erfassungszeilen. Die Datei besitzt keine Excel-Tabelle mit automatisch wachsendem Bereich; zusätzliche Datensätze außerhalb dieses vorbereiteten Bereichs fließen daher nicht automatisch in die Formeln ein.
Die Auswahlliste enthält Fonds-/ETF-Sparplan, Bausparvertrag und Banksparplan. Andere Anlagearten sind nicht als Auswahl hinterlegt und würden die Zuordnung zu Fördersatz und Fördergrenze in der Auswertung nicht automatisch treffen.
Die Förderfähigkeit hängt unter anderem von Anlageart, Einkommen und Vertragsbedingungen ab. Deshalb sind Fördersatz und Fördergrenze im Blatt Auswertung bewusst bearbeitbar und mit 0,00 vorbelegt, statt eine ungeprüfte Pauschale zu verwenden.
Bei Status Aktiv multipliziert die Vorlage den monatlichen Arbeitgeberanteil mit zwölf. Aus 26,59 € pro Monat werden somit 319,08 € pro Jahr; bei Status Ruhend oder Beendet wird für die automatische Jahreshochrechnung 0,00 € angesetzt.
Nein. Die vorhandene Formel rechnet bei einem aktiven Vertrag pauschal Monatsbetrag × 12. Bei einem Beginn am 15.03.2026 musst du deshalb prüfen, ob der eingetragene Monatsbetrag und die Hochrechnung für deinen Abrechnungszweck passend sind.
Nein. Sie verwaltet Vertrags- und Betragsdaten und liefert Übersichten, aber keine Lohnabrechnung, keine Einkommensteuerprüfung und keine automatische Meldung an Finanzamt oder ELSTER. Vor der Abrechnung müssen Status, Laufzeiten, Förderannahmen und Datenschutz organisatorisch geprüft werden.